LMNP à Toulon : investir près du port et de la base navale
LMNP à Toulon en 2026 : demande locative militaire et étudiante, prix par quartier, exemple au régime réel et réintégration des amortissements à la revente.
Par Fabien Peduzzi, fondateur, 7 ans en cabinet d'expertise comptable·Mis à jour le 7 octobre 2026·7 min de lecture
La réponse courte. Toulon abrite le premier port militaire d'Europe et accueille plus de 23 000 militaires et civils de la Défense, ainsi que plus de 11 000 étudiants. Cette demande locative permanente, associée à des prix d'achat encore modérés (environ 3 170 €/m² en moyenne pour un appartement), rend l'investissement en LMNP attractif. Au régime réel, l'amortissement du bien permet souvent de ramener le résultat fiscal à zéro pendant plusieurs années. Depuis février 2025, les amortissements du bâti déduits sont toutefois réintégrés dans le calcul de la plus-value lors de la revente.
Toulon est bien plus qu'une ville de garnison. C'est la préfecture du Var, un port de croisière en développement et un pôle universitaire qui génère une demande locative meublée variée : militaires mutés pour deux à quatre ans, étudiants de l'Université de Toulon, professionnels en mission temporaire et, l'été, touristes attirés par la rade et les plages du Mourillon. Pour un investisseur en location meublée non professionnelle (LMNP), cette diversité de locataires est un atout de taille.
Trois profils de locataires qui soutiennent la demande
Les militaires en mutation
La base navale de Toulon concentre environ 70 % du tonnage de la flotte française. Chaque année, des milliers de marins, officiers et personnels civils sont affectés à Toulon pour des missions de deux à quatre ans. Ces locataires bénéficient d'une aide à l'installation du personnel (AIP) versée par le ministère des Armées et recherchent des logements meublés prêts à habiter, souvent dans les quartiers proches de la base : le centre-ville, le Mourillon, La Rode ou Saint-Jean-du-Var. Ce flux de mutations crée une demande structurelle, indépendante des cycles économiques.
Les étudiants
L'Université de Toulon accueille plus de 11 000 étudiants répartis sur ses campus de Toulon et La Garde. Le parc de résidences étudiantes publiques ne couvre qu'une partie de la demande. Les studios et T1 meublés situés à proximité du campus ou desservis par le réseau Mistral trouvent preneur dès la rentrée de septembre.
Les saisonniers et croisiéristes
Le Var a enregistré 60 millions de nuitées touristiques de janvier à août 2026, et le port de Toulon a programmé 90 escales de paquebots pour 2026. Cette fréquentation alimente une demande de location meublée de courte durée, même si ce segment relève d'une fiscalité et d'obligations spécifiques (déclaration en mairie, numéro d'enregistrement, limite de 120 jours pour une résidence principale).
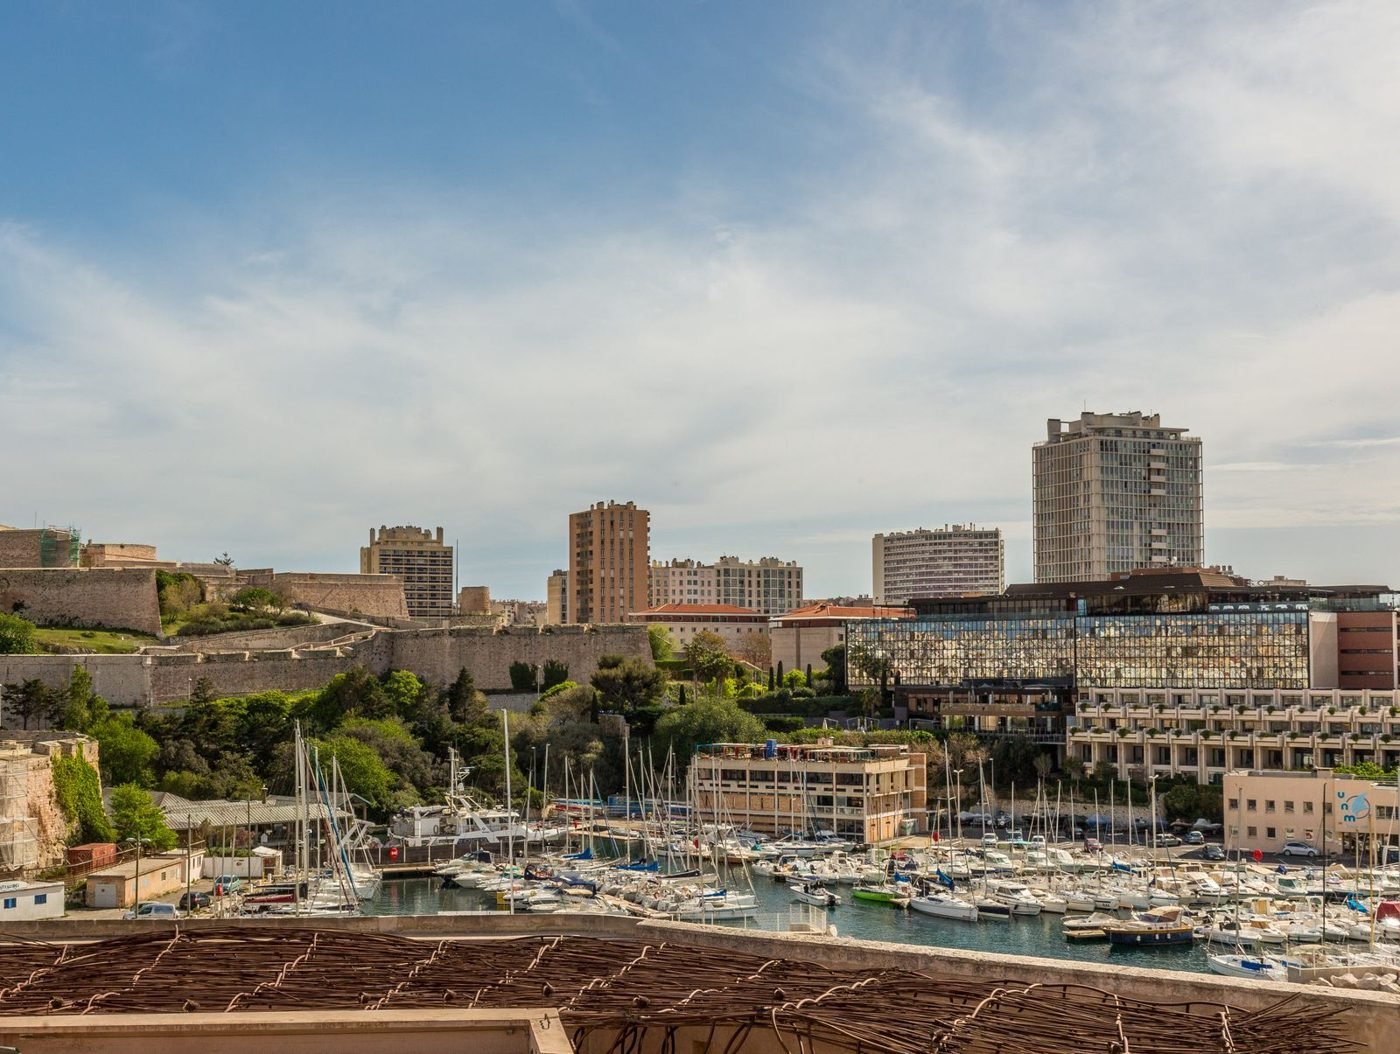
Le port de Toulon, entre activité militaire et plaisance
Les prix d'achat à Toulon en 2026
Les données des observatoires immobiliers et des transactions enregistrées permettent de situer les prix au mètre carré pour les appartements à Toulon au troisième trimestre 2026.
Quartier
Prix moyen au m² (appartement)
Centre-ville / Gare
environ 2 540 €
Le Mourillon / La Rode
environ 3 830 €
Moyenne Toulon
environ 3 170 €
Le centre-ville reste le secteur le plus accessible. Un T2 de 35 m² s'y négocie autour de 90 000 €, contre 135 000 € dans le quartier du Mourillon. Pour un investisseur LMNP qui vise la location longue durée à des militaires ou des étudiants, le centre et les quartiers ouest (Pont-du-Las, La Beaucaire) offrent les meilleurs rapports entre prix d'achat et loyer.
Les loyers meublés observés
Les loyers meublés à Toulon varient selon la taille du logement et le quartier. Voici les fourchettes relevées par l'Observatoire des loyers de l'agglomération de Toulon et les plateformes d'annonces en 2026.
Type de bien
Loyer moyen au m² (meublé)
Studio / T1
18 €/m²
T2
14 €/m²
T3
12 €/m²
Un studio de 20 m² en centre-ville se loue autour de 360 à 400 € charges comprises. Un T2 de 35 m² meublé dans le même secteur se loue entre 480 et 550 €.
Le rendement locatif brut moyen à Toulon se situe entre 5 % et 7 % selon le quartier et le type de bien, un niveau supérieur à ce que l'on observe à Nice ou à Aix-en-Provence sur des biens comparables.
L'investissement locatif meublé à Toulon reste accessible comparé au reste de la côte
Micro-BIC ou régime réel : le choix fiscal
En LMNP, les revenus locatifs sont imposés dans la catégorie des bénéfices industriels et commerciaux (BIC). Deux régimes coexistent.
Micro-BIC
Régime réel
Seuil de recettes
≤ 83 600 €
Au-delà, ou sur option
Abattement / déductions
Abattement forfaitaire de 50 %
Charges réelles + amortissements
Comptabilité
Aucune
Liasse fiscale obligatoire
Intérêt principal
Simplicité
Résultat fiscal réduit, souvent à zéro
Le micro-BIC est simple : l'administration applique un abattement de 50 % sur vos recettes et impose le solde à votre taux marginal d'imposition, augmenté des prélèvements sociaux de 18,6 %.
Le régime réel permet de déduire toutes les charges supportées (intérêts d'emprunt, taxe foncière, assurance propriétaire non occupant, charges de copropriété non récupérables, frais de comptabilité) et d'amortir le bâti, le mobilier et les frais d'acquisition. En pratique, pour un bien financé à crédit, le résultat fiscal est souvent nul pendant les dix à quinze premières années.
Le régime réel suppose la tenue d'une comptabilité et le dépôt d'une liasse fiscale (formulaires 2031 et 2033). C'est l'un des services que rend un expert-comptable spécialisé en LMNP à Toulon.
Exemple chiffré au régime réel
Prenons un T2 de 35 m² acheté dans le centre de Toulon.
Poste
Montant
Prix d'achat
95 000 €
Frais de notaire
7 600 €
Mobilier
5 000 €
Loyer mensuel (meublé)
550 €
Recettes annuelles
6 600 €
Charges déductibles (année 1)
Charge
Montant annuel
Intérêts d'emprunt
2 800 €
Taxe foncière
900 €
Assurance PNO
200 €
Charges de copropriété (non récupérables)
500 €
Frais de comptabilité
600 €
Total charges
5 000 €
Amortissements
Élément
Base
Durée
Dotation annuelle
Bâti (80 % du prix)
76 000 €
25 ans
3 040 €
Mobilier
5 000 €
7 ans
714 €
Frais d'acquisition
7 600 €
25 ans
304 €
Total
4 058 €
Résultat fiscal
Étape
Montant
Recettes
6 600 €
Charges déductibles
- 5 000 €
Résultat avant amortissement
1 600 €
Amortissement déduit (plafonné au résultat avant amortissement)
- 1 600 €
Résultat fiscal
0 €
L'excédent d'amortissement non déduit (4 058 - 1 600 = 2 458 €) est reportable sur les exercices suivants, sans limite de durée. Le plafonnement de l'amortissement au montant du résultat avant amortissement est une règle propre à la location meublée : l'amortissement ne peut pas créer de déficit, mais il n'est jamais perdu.
Au micro-BIC, ce même investisseur aurait été imposé sur 3 300 € (6 600 × 50 %). À une tranche marginale de 30 %, cela représente environ 1 600 € d'impôt et de prélèvements sociaux par an. Sur dix ans, l'écart dépasse 15 000 €.
La réintégration des amortissements à la revente
Depuis la loi de finances pour 2025 (loi n° 2025-127 du 14 février 2025, article 84), les amortissements du bâti déduits en LMNP au régime réel sont réintégrés dans le calcul de la plus-value lors de la cession du bien. Cette règle s'applique à toutes les ventes réalisées à partir du 15 février 2025, quelle que soit la date d'acquisition du bien.
Le mécanisme. Le prix d'acquisition retenu pour le calcul de la plus-value est diminué du montant des amortissements du bâti effectivement déduits. L'amortissement du mobilier et les frais d'acquisition ne sont pas concernés par cette réintégration.
Un exemple. Si vous revendez le T2 de notre exemple après dix ans de détention pour 105 000 € :
Élément
Montant
Prix de revente
105 000 €
Prix d'achat initial
95 000 €
Amortissements bâti déduits sur 10 ans (estimation)
21 000 €
Prix d'acquisition corrigé (après réintégration)
74 000 €
Plus-value brute
31 000 €
Après application des abattements pour durée de détention (30 % pour l'impôt sur le revenu et 8,25 % pour les prélèvements sociaux au bout de dix ans), l'impôt sur cette plus-value s'élèverait à environ 9 000 €. Rapporté aux quelque 15 000 € d'impôt évité pendant l'exploitation, le régime réel reste plus favorable que le micro-BIC dans cet exemple.
L'exonération totale de plus-value intervient après 22 ans de détention pour l'impôt sur le revenu et 30 ans pour les prélèvements sociaux. Un investisseur qui conserve son bien sur le long terme reste protégé.
Exception : les biens situés dans des résidences-services (résidences étudiantes, seniors ou pour personnes handicapées exploitées par un gestionnaire) ne sont pas soumis à la réintégration.
Le calcul de la plus-value intègre désormais les amortissements déduits du bâti
LMP ou LMNP : le seuil à surveiller
Vous êtes considéré comme loueur en meublé professionnel (LMP) si vos recettes locatives meublées dépassent 23 000 € par an et si elles excèdent le total des autres revenus d'activité de votre foyer fiscal. Le passage au statut LMP entraîne des conséquences en matière de plus-values (régime professionnel), de cotisations sociales à l'URSSAF et d'assujettissement à l'IFI. Pour un investisseur détenant un ou deux biens à Toulon avec des loyers annuels inférieurs à 23 000 €, le statut de LMNP s'applique.
Le rôle de l'expert-comptable
La tenue d'une comptabilité au régime réel, le calcul des amortissements par composants, le suivi du report d'amortissement et la préparation de la liasse fiscale sont des opérations techniques. Un expert-comptable spécialisé en immobilier locatif maîtrise ces mécanismes et peut aussi vous alerter sur le franchissement du seuil LMP ou sur l'impact de la réintégration des amortissements en cas de projet de revente.
À Toulon, plusieurs cabinets accompagnent les investisseurs LMNP. Si vous cherchez un interlocuteur adapté à votre situation, notre service gratuit vous met en relation avec un seul cabinet d'expertise comptable en PACA, après un échange avec un conseiller. Consultez aussi notre page expert-comptable à Toulon et nos articles sur la location meublée étudiante à Aix-en-Provence et le LMNP à La Ciotat au régime réel, deux marchés voisins dans la région.
Fabien Peduzzi
Fondateur, 7 ans en cabinet d'expertise comptable
Vous cherchez un expert-comptable en PACA ? Échangeons 15 minutes : on fait le point sur votre activité et je vous présente un seul cabinet qui vous correspond.
Faut-il s'inscrire au greffe pour louer un meublé à Toulon ? +
Oui. Toute activité de location meublée doit être déclarée dans les quinze jours suivant le début de l'activité. Depuis 2023, cette formalité se fait sur le guichet unique de l'INPI (formalites.entreprises.gouv.fr). Vous obtenez un numéro SIRET rattaché à votre adresse personnelle ou à celle du bien loué.
La location meublée à Toulon est-elle soumise à l'encadrement des loyers ? +
Non. Au 7 octobre 2026, Toulon ne fait pas partie des communes ayant mis en place le dispositif d'encadrement des loyers. Les loyers sont librement fixés entre le bailleur et le locataire, dans le cadre du bail meublé d'un an (ou neuf mois pour un étudiant).
Quels meubles obligatoires fournir pour qualifier le logement de meublé ? +
Le décret n° 2015-981 du 31 juillet 2015 fixe la liste minimale : literie avec couette ou couverture, volets ou rideaux dans les chambres, plaques de cuisson, four ou micro-ondes, réfrigérateur, vaisselle, ustensiles de cuisine, table, sièges, rangements, luminaires et matériel d'entretien ménager.
Puis-je amortir un bien acheté il y a plusieurs années si je passe au régime réel ? +
Oui. L'amortissement se calcule sur la valeur nette comptable du bien à la date d'inscription à l'actif, qui correspond en principe à sa valeur vénale à cette date. Un expert-comptable spécialisé en LMNP peut reconstituer le plan d'amortissement rétroactivement.
Les prélèvements sociaux sont-ils dus même si le résultat fiscal est nul ? +
Non. Les prélèvements sociaux de 18,6 % portent sur le résultat fiscal. Si celui-ci est nul grâce aux amortissements, aucun prélèvement social n'est dû sur les revenus locatifs. Ils s'appliqueront en revanche sur la plus-value en cas de revente (au taux de 17,2 %).
La réintégration des amortissements s'applique-t-elle si je suis au micro-BIC ? +
Non. La réintégration ne concerne que les amortissements effectivement déduits au régime réel. Si vous avez toujours déclaré au micro-BIC, votre plus-value est calculée sans réintégration, sur la base classique du prix d'achat majoré des frais d'acquisition forfaitaires (7,5 %).
Laissez vos coordonnées et le moment qui vous arrange. Un conseiller vous rappelle, fait le point avec vous en 15 minutes, puis vous présente un seul cabinet adapté. Gratuit et sans engagement.
 Par Fabien Peduzzi, fondateur, 7 ans en cabinet d'expertise comptable·Mis à jour le 7 octobre 2026·7 min de lecture