LMNP à La Ciotat : micro-BIC ou régime réel en 2026 ?
Micro-BIC ou régime réel pour un meublé à La Ciotat ? Comparatif chiffré, amortissement et impact de la réintégration à la revente en 2026.
Par Fabien Peduzzi, fondateur, 7 ans en cabinet d'expertise comptable·Mis à jour le 4 octobre 2026·7 min de lecture
La réponse courte. Pour un meublé de longue durée à La Ciotat, le régime réel permet en général de ramener le résultat fiscal à zéro pendant plusieurs années grâce à l'amortissement du bien et à la déduction des charges réelles. Le micro-BIC, plus simple, applique un abattement forfaitaire de 50 % sur vos recettes. Depuis la loi de finances pour 2025, les amortissements déduits au réel sont toutefois réintégrés dans le calcul de la plus-value à la revente, ce qui modifie l'équation sur le long terme. Le choix dépend du montant de vos charges, de votre tranche marginale d'imposition et de votre horizon de détention.
Avec un prix moyen au m² qui dépasse 5 200 euros pour un appartement selon les dernières transactions DVF, La Ciotat reste l'une des communes les plus recherchées des Bouches-du-Rhône pour l'investissement locatif meublé. Entre le port, les calanques de Figuerolles et le chantier naval reconverti, la ville attire aussi bien les résidents à l'année que les locataires de passage. Si vous envisagez de louer un appartement meublé en longue durée dans cette commune, le choix du régime fiscal pèse directement sur votre rentabilité nette.
Micro-BIC et régime réel : ce qui s'applique aux revenus 2026
Le loueur en meublé non professionnel (LMNP) relève de la catégorie des bénéfices industriels et commerciaux (BIC). Deux régimes coexistent pour déterminer le revenu imposable.
Micro-BIC
Régime réel simplifié
Plafond de recettes (revenus 2026)
83 600 euros
Au-delà de 83 600 euros, ou sur option en dessous
Mode de calcul
Abattement forfaitaire de 50 % sur les recettes (minimum 305 euros)
Déduction des charges réelles et de l'amortissement
Obligations comptables
Livre des recettes
Comptabilité complète (bilan, compte de résultat)
Déficit reportable
Non
Oui, sur les revenus de même catégorie pendant 10 ans (hors amortissement)
Amortissement du bien
Non
Oui, dans la limite du résultat positif avant amortissement
Le plafond de 77 700 euros s'applique aux recettes perçues en 2025, déclarées au printemps 2026. Pour les recettes de l'année 2026, déclarées au printemps 2027, le seuil revalorisé est fixé à 83 600 euros. L'abattement de 50 % reste inchangé.
Le régime réel s'applique automatiquement au-delà du plafond. En dessous, vous pouvez opter pour le réel lors de votre déclaration de début d'activité ou en cochant la case correspondante sur votre déclaration de résultats (formulaire 2031) dans le délai légal. L'option est irrévocable pendant un an, puis reconduite tacitement.
Le choix du régime fiscal se joue sur le montant réel de vos charges et de votre amortissement
Exemple chiffré : un T2 meublé en longue durée à La Ciotat
Prenons un appartement de 40 m² acheté à La Ciotat au prix de 210 000 euros, soit environ 5 250 euros le m², ce qui correspond aux valeurs DVF observées sur la commune en 2025. Le bien est meublé et loué à l'année à 750 euros par mois, charges comprises, soit 9 000 euros de recettes annuelles.
Scénario micro-BIC
Poste
Montant
Recettes brutes
9 000 euros
Abattement forfaitaire (50 %)
- 4 500 euros
Revenu imposable
4 500 euros
IR (TMI à 30 %)
1 350 euros
Prélèvements sociaux (18,6 %)
837 euros
Total fiscalité annuelle
2 187 euros
Scénario régime réel
Les charges déductibles comprennent les intérêts d'emprunt (3 000 euros la première année), la taxe foncière (1 200 euros), l'assurance propriétaire non occupant (250 euros), les charges de copropriété non récupérables (500 euros), la CFE (250 euros) et les honoraires de comptabilité (700 euros), soit un total de 5 900 euros.
L'amortissement porte sur trois postes :
Composant
Base amortissable
Durée
Dotation annuelle
Bâtiment (80 % du prix d'achat)
168 000 euros
25 ans
6 720 euros
Frais de notaire
16 000 euros
25 ans
640 euros
Mobilier
8 000 euros
7 ans
1 143 euros
Total théorique
8 503 euros
Le code général des impôts (article 39 C) plafonne l'amortissement déductible à la différence entre les loyers et les autres charges. Ici : 9 000 - 5 900 = 3 100 euros. Seuls 3 100 euros d'amortissement sont donc déduits cette année. Le solde (5 403 euros) est mis en réserve et reportable sans limite de durée sur les exercices suivants.
Poste
Montant
Recettes brutes
9 000 euros
Charges déductibles
- 5 900 euros
Amortissement déduit (plafonné)
- 3 100 euros
Revenu imposable
0 euro
IR + prélèvements sociaux
0 euro
Dans cet exemple, le régime réel permet d'économiser 2 187 euros par an par rapport au micro-BIC. Cette situation se prolonge tant que le stock d'amortissements différés et les charges courantes absorbent les recettes.
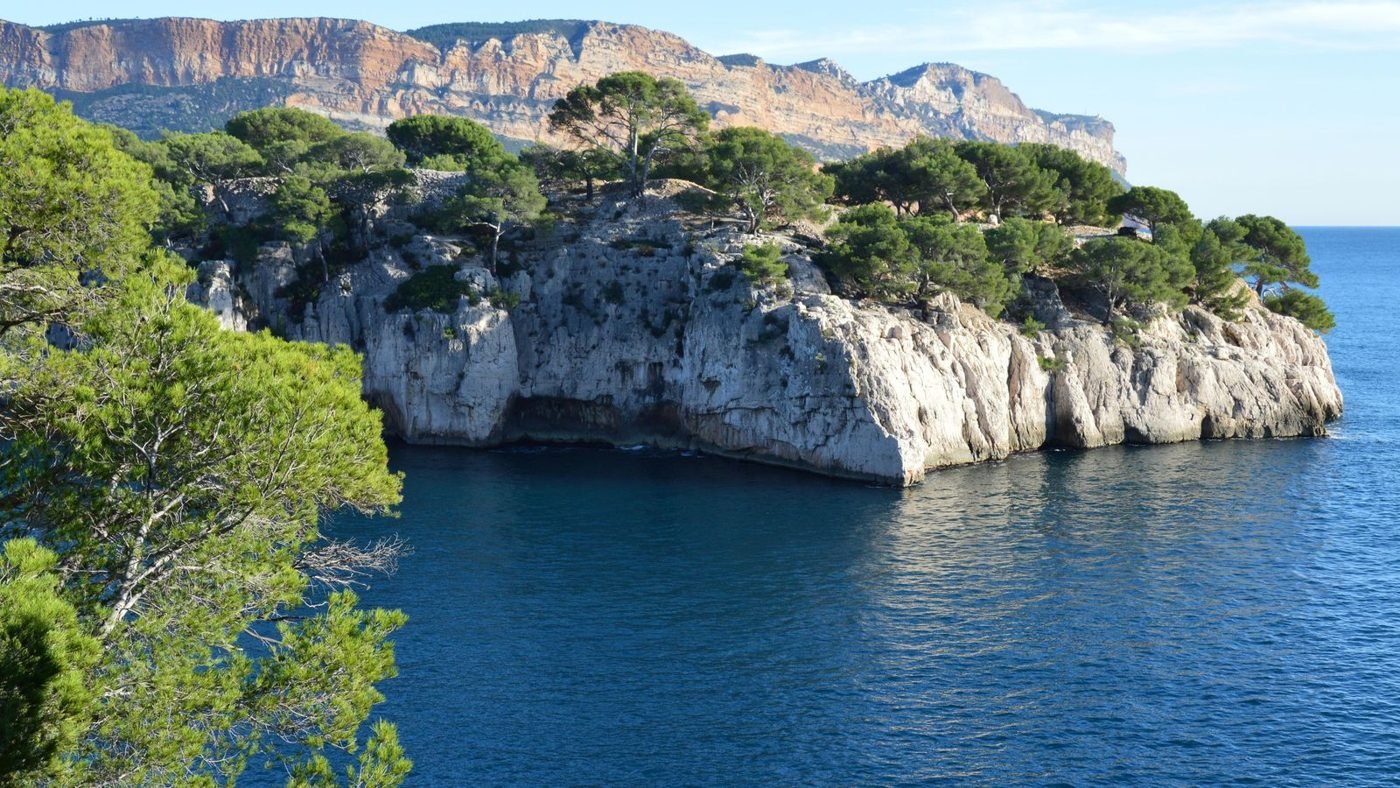
À La Ciotat comme à Cassis, le marché locatif meublé bénéficie de l'attractivité du littoral
La réintégration des amortissements à la revente
Jusqu'au 14 février 2025, un LMNP qui revendait son bien calculait sa plus-value selon le régime des particuliers, sans tenir compte des amortissements déduits au réel. L'article 84 de la loi de finances pour 2025 (loi n° 2025-127 du 14 février 2025) a mis fin à cette asymétrie.
Ce qui change depuis le 15 février 2025
Pour toute cession réalisée à compter du 15 février 2025, les amortissements effectivement déduits au titre du bâtiment et des frais d'acquisition viennent diminuer le prix d'acquisition retenu pour le calcul de la plus-value brute. Les amortissements portant sur le mobilier ne sont pas concernés. Cette règle s'applique y compris aux amortissements pratiqués avant 2025, dès lors que la vente intervient après cette date.
La plus-value reste soumise au régime des plus-values immobilières des particuliers, avec les abattements pour durée de détention :
Durée de détention
Abattement IR
Abattement prélèvements sociaux
Moins de 6 ans
0 %
0 %
De la 6e à la 21e année
6 % par an
1,65 % par an
22e année
4 %
1,60 %
Au-delà de 22 ans
Exonération IR
9 % par an
Au-delà de 30 ans
Exonération IR
Exonération totale
L'exonération complète d'impôt sur le revenu reste acquise après 22 ans de détention, et l'exonération totale (IR et prélèvements sociaux) après 30 ans.
Une exception : les résidences services
Les biens situés dans une résidence étudiante, une résidence pour personnes de plus de 65 ans ou un EHPAD échappent à la réintégration. Cette exclusion figure au III de l'article 84 de la loi de finances pour 2025.
Illustration sur notre exemple
Supposons la revente de l'appartement de La Ciotat après 10 ans de détention au prix de 260 000 euros, avec un total de 31 000 euros d'amortissements bâtiment et frais d'acquisition effectivement déduits.
Calcul
Sans réintégration (ancien régime)
Avec réintégration (depuis 2025)
Prix d'acquisition retenu
226 000 euros
226 000 - 31 000 = 195 000 euros
Plus-value brute
34 000 euros
65 000 euros
Abattement IR (30 %)
- 10 200 euros
- 19 500 euros
Plus-value nette IR
23 800 euros
45 500 euros
IR (19 %)
4 522 euros
8 645 euros
Abattement PS (8,25 %)
- 2 805 euros
- 5 363 euros
Plus-value nette PS
31 195 euros
59 638 euros
PS (17,2 %)
5 366 euros
10 258 euros
Total imposition à la revente
9 888 euros
18 903 euros
La réintégration augmente la plus-value imposable et donc l'impôt à la revente. Le gain fiscal annuel obtenu grâce aux amortissements (2 187 euros par an dans notre exemple, soit 21 870 euros sur 10 ans) reste supérieur au surcoût de 9 015 euros à la revente. Le régime réel conserve un avantage net sur l'ensemble du cycle d'investissement, mais cet avantage se réduit par rapport à la situation d'avant 2025.
Quand le micro-BIC reste pertinent
Le régime réel ne gagne pas à tous les coups. Le micro-BIC peut se justifier dans plusieurs situations :
Le bien est acheté sans emprunt et les charges annuelles sont faibles (pas d'intérêts, copropriété réduite).
Le propriétaire ne souhaite pas tenir de comptabilité ni mandater un expert-comptable.
Le bien est détenu depuis longtemps et l'amortissement du bâtiment est déjà épuisé.
Le montant des recettes est modeste (quelques milliers d'euros) et l'enjeu fiscal limité.
Dans tous les autres cas, et notamment pour un investissement récent financé à crédit à La Ciotat ou dans les communes voisines comme Cassis, Ceyreste ou Saint-Cyr-sur-Mer, le régime réel mérite une simulation personnalisée avec un professionnel.
Un expert-comptable spécialisé en LMNP pose les chiffres sur votre situation réelle
Faire appel à un expert-comptable spécialisé
La tenue de la comptabilité au régime réel, le calcul du tableau d'amortissement par composants, la gestion des amortissements différés et la déclaration 2031 relèvent d'un travail technique. Un expert-comptable familier du statut LMNP évite les erreurs de ventilation entre terrain et bâtiment, vérifie que le plafonnement de l'amortissement est correctement appliqué et anticipe l'impact fiscal à la revente.
Si vous investissez dans un meublé à La Ciotat, notre service gratuit vous met en relation avec un seul cabinet d'expertise comptable en PACA, choisi en fonction de votre activité et de votre localisation. Un conseiller échange d'abord avec vous pour comprendre votre projet. Consultez notre page expert-comptable LMNP à La Ciotat pour en savoir plus, ainsi que nos pages expert-comptable spécialisé en immobilier locatif et expert-comptable à La Ciotat.
Vous cherchez un expert-comptable en PACA ? Échangeons 15 minutes : on fait le point sur votre activité et je vous présente un seul cabinet qui vous correspond.
Oui. La loi de finances pour 2025 a modifié le calcul de la plus-value à la revente, mais le statut de loueur en meublé non professionnel reste en vigueur. Vous conservez le choix entre micro-BIC et régime réel pour déclarer vos revenus locatifs meublés.
Quel est le plafond micro-BIC pour un meublé de longue durée en 2026 ? +
Pour les revenus perçus en 2025 et déclarés au printemps 2026, le plafond est de 77 700 euros avec un abattement de 50 %. Pour les revenus perçus en 2026 et déclarés au printemps 2027, le seuil revalorisé passe à 83 600 euros, avec le même abattement de 50 %.
Les amortissements déduits avant 2025 sont-ils aussi réintégrés à la revente ? +
Oui. Une réponse ministérielle publiée en mars 2026 confirme que la réintégration des amortissements dans le calcul de la plus-value concerne tous les amortissements effectivement déduits, y compris ceux pratiqués avant 2025, dès lors que la cession intervient après le 15 février 2025.
Le régime réel vaut-il encore le coup malgré la réintégration ? +
Dans la plupart des cas, oui. Le gain fiscal annuel (absence d'imposition sur les loyers pendant plusieurs années) dépasse en général le surcoût fiscal à la revente, surtout si la durée de détention est longue (les abattements pour durée de détention réduisent progressivement la plus-value imposable). Une simulation personnalisée reste indispensable.
Dois-je payer des cotisations sociales URSSAF en tant que LMNP ? +
Si vos recettes annuelles de location meublée restent inférieures à 23 000 euros et représentent moins de 50 % des revenus d'activité de votre foyer fiscal, vous conservez le statut non professionnel. Vos revenus locatifs sont alors soumis aux prélèvements sociaux (18,6 %) et non aux cotisations sociales URSSAF.
Puis-je passer du micro-BIC au régime réel en cours d'activité ? +
Oui. L'option pour le régime réel peut être exercée lors du dépôt de la déclaration de résultats (formulaire 2031), dans le délai légal de dépôt. Elle est ensuite valable pour un an et reconduite tacitement. Le retour au micro-BIC est possible à l'issue de cette période, sous réserve de respecter le plafond de recettes.
Laissez vos coordonnées et le moment qui vous arrange. Un conseiller vous rappelle, fait le point avec vous en 15 minutes, puis vous présente un seul cabinet adapté. Gratuit et sans engagement.
 Par Fabien Peduzzi, fondateur, 7 ans en cabinet d'expertise comptable·Mis à jour le 4 octobre 2026·7 min de lecture