LMNP étudiant à Aix-en-Provence : rentabilité et fiscalité
Studio meublé pour étudiants à Aix-en-Provence : loyers, vacance estivale, bail de 9 mois, simulation micro-BIC vs régime réel avec amortissement.
Par Fabien Peduzzi, fondateur, 7 ans en cabinet d'expertise comptable·Mis à jour le 6 octobre 2026·9 min de lecture
La réponse courte. Un studio meublé de 20 m² près des facultés d'Aix-en-Provence se loue autour de 500 à 600 euros par mois à un étudiant, sur un bail de 9 mois. Au régime réel, l'amortissement du bien et du mobilier peut ramener le résultat imposable à zéro pendant plusieurs années. Au micro-BIC, l'abattement de 50 % s'applique sur les recettes brutes, avec un seuil relevé à 83 600 euros pour les revenus 2026. Le choix du régime fiscal dépend du montant de vos charges réelles et de votre projet de détention.
Aix-en-Provence accueille environ 40 000 étudiants chaque année, répartis entre les campus d'Aix-Marseille Université, Sciences Po, les écoles d'art et les prépas. La demande en studios meublés reste forte de septembre à mai, puis retombe pendant l'été. Pour un investisseur qui achète un studio dans le quartier des facultés, du centre historique ou du Jas de Bouffan, la question centrale est double : quel rendement attendre avec une occupation de 9 mois, et quel régime fiscal privilégier entre le micro-BIC et le régime réel ?
Le marché du studio étudiant à Aix-en-Provence
Le prix moyen au mètre carré pour un studio à Aix-en-Provence se situe entre 5 500 et 5 800 euros selon les données de ventes enregistrées (DVF). Un studio de 20 m² s'achète donc entre 110 000 et 120 000 euros, auxquels s'ajoutent les frais de notaire (environ 8 % dans l'ancien) et l'équipement mobilier.
Côté loyers, les annonces de studios meublés pour étudiants affichent les fourchettes suivantes en octobre 2026 :
Surface
Loyer mensuel charges comprises
Prix au m²
15 à 18 m²
500 à 580 €
30 à 35 €/m²
20 à 25 m²
550 à 700 €
25 à 30 €/m²
28 à 35 m²
600 à 750 €
20 à 25 €/m²
Ces loyers correspondent à des biens situés dans un périmètre de 15 minutes à pied des facultés. Un studio plus excentré, desservi par le bus, se loue 10 à 15 % moins cher.
Aix-en-Provence est classée en zone tendue. Le préavis du locataire y est réduit à un mois. En revanche, la ville ne fait pas partie des communes où un encadrement des loyers au mètre carré est en vigueur. Le bailleur fixe librement le loyer d'un logement mis en location pour la première fois.
Le studio meublé reste le format le plus recherché par les étudiants d'Aix-en-Provence
Le bail étudiant de 9 mois et la vacance estivale
La loi du 6 juillet 1989 prévoit un contrat de location meublée spécifique pour les étudiants. D'une durée de 9 mois, ce bail ne se reconduit pas tacitement à son terme. Le locataire peut le résilier à tout moment avec un préavis d'un mois.
Ce bail est adapté à l'année universitaire (septembre à mai), mais il crée une période de vacance estivale de trois mois. Plusieurs stratégies existent pour réduire cette vacance :
Le bail mobilité (1 à 10 mois, sans dépôt de garantie) permet de louer à un stagiaire ou un étudiant en mobilité pendant l'été. Les festivals d'Aix attirent aussi des artistes et techniciens en juillet.
La relocation à un nouvel étudiant arrivé en avance pour une rentrée décalée ou un stage de fin d'année.
L'acceptation de la vacance et l'intégration de ces trois mois sans loyer dans le calcul de rentabilité.
En pratique, un investisseur prudent table sur 9 à 10 mois de loyer effectif par an. Nous utiliserons 9 mois dans la simulation qui suit.
Le statut LMNP : conditions et obligations
Le loueur en meublé non professionnel (LMNP) est un particulier qui loue un ou plusieurs logements meublés sans que les revenus tirés de cette activité dépassent 23 000 euros par an et sans qu'ils représentent plus de la moitié de ses revenus professionnels. Au-delà de ces seuils, il bascule en loueur professionnel (LMP), avec des règles différentes.
Le LMNP doit :
Déclarer son activité auprès du guichet unique de l'INPI dans les 15 jours suivant le début de la location.
Obtenir un numéro SIRET.
Choisir son régime fiscal (micro-BIC ou régime réel) lors de la première déclaration de résultat.
Déclarer ses revenus chaque année sur la déclaration complémentaire 2042 C PRO.
Le logement doit respecter la liste des meubles obligatoires fixée par le décret du 31 juillet 2015 : literie, dispositif d'occultation des fenêtres, plaques de cuisson, four ou micro-ondes, réfrigérateur, vaisselle, ustensiles de cuisine, table, sièges, étagères de rangement, luminaires et matériel d'entretien ménager.
Micro-BIC ou régime réel : la comparaison chiffrée
Prenons l'exemple d'un studio de 20 m² acheté 110 000 euros à Aix-en-Provence, avec 5 000 euros de mobilier et 8 800 euros de frais de notaire. Le loyer est fixé à 550 euros charges comprises, perçu 9 mois par an.
Les recettes annuelles
550 € × 9 mois = 4 950 euros de recettes brutes.
Au micro-BIC (abattement de 50 %)
Pour les revenus 2026, le seuil du micro-BIC pour la location meublée de longue durée est fixé à 83 600 euros de recettes annuelles, avec un abattement forfaitaire de 50 % (source : BOFiP, actualisation triennale au 1er janvier 2026). Nos 4 950 euros de recettes sont largement sous ce seuil.
Élément
Montant
Recettes brutes
4 950 €
Abattement forfaitaire (50 %)
2 475 €
Bénéfice imposable
2 475 €
Impôt sur le revenu (TMI 30 %)
743 €
Prélèvements sociaux (18,6 %)
460 €
Total fiscalité
1 203 €
Le taux de prélèvements sociaux applicable aux revenus de location meublée est passé à 18,6 % depuis la loi de financement de la sécurité sociale pour 2026 (CSG 10,6 %, CRDS 0,5 %, prélèvement de solidarité 7,5 %). Il diffère du taux de 17,2 % qui reste en vigueur pour les revenus fonciers de la location nue.
Au régime réel avec amortissement
Le régime réel permet de déduire les charges pour leur montant exact et d'amortir le bien immobilier et le mobilier.
L'article 39 C du Code général des impôts plafonne la déduction des amortissements : elle ne peut pas dépasser la différence entre les loyers perçus et les autres charges déductibles. Ici : 4 950 - 3 800 = 1 150 euros d'amortissement déductible la première année. Le résultat fiscal tombe à zéro. L'excédent d'amortissement (4 234 - 1 150 = 3 084 euros) est reporté sur les exercices suivants, sans limite de durée.
Résultat : aucun impôt ni prélèvements sociaux au régime réel, tant que le stock d'amortissements différés n'est pas épuisé.
Le régime réel demande une comptabilité tenue par un professionnel, mais il réduit la facture fiscale à zéro dans de nombreux cas
Quel régime choisir ?
Le micro-BIC est plus simple : aucune comptabilité à tenir, aucun bilan à produire. Il convient si vos charges réelles et vos amortissements représentent moins de 50 % de vos recettes, ce qui arrive rarement sur un bien financé à crédit.
Le régime réel est plus avantageux dès lors que vos charges et amortissements dépassent 50 % des recettes. Dans notre exemple, les charges seules (3 800 euros) représentent déjà 77 % des recettes. L'option pour le réel se fait lors du dépôt de la première liasse fiscale (formulaire 2031 et annexes 2033). Elle est irrévocable pendant deux ans, puis reconduite tacitement.
Un expert-comptable spécialisé en LMNP à Aix-en-Provence établit la liasse fiscale, calcule les amortissements par composant et suit le tableau des amortissements différés. Ses honoraires (à partir de 70 euros HT par mois pour une activité LMNP) sont eux-mêmes déductibles au régime réel.
La plus-value à la revente : le point de vigilance
Depuis le 15 février 2025 (loi de finances pour 2025, article 84), les amortissements déduits par un LMNP au régime réel sont réintégrés dans le calcul de la plus-value de cession. Le prix d'acquisition retenu pour le calcul est diminué du montant total des amortissements fiscalement déduits, ce qui augmente mécaniquement la plus-value imposable.
Cette règle ne s'applique pas aux biens situés dans des résidences gérées (résidences étudiantes avec bail commercial, résidences seniors, EHPAD). Un studio loué en direct à un étudiant, sans exploitant gestionnaire, ne bénéficie pas de cette exception.
Les abattements pour durée de détention restent en vigueur : exonération d'impôt sur le revenu après 22 ans de détention et exonération de prélèvements sociaux après 30 ans. Si vous prévoyez de conserver le bien longtemps, la réintégration des amortissements est atténuée par ces abattements.
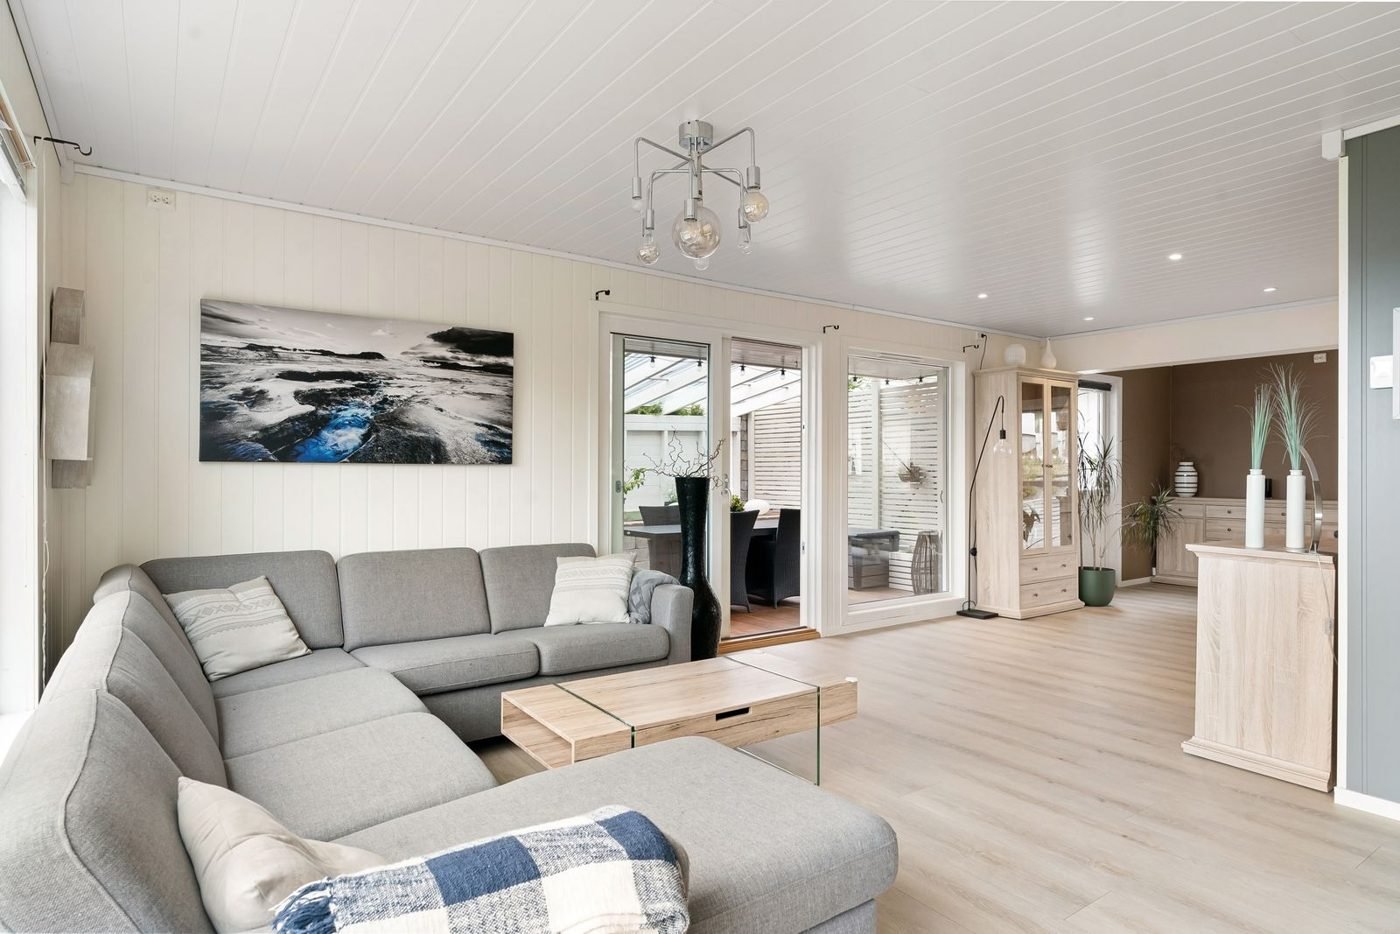
Un studio étudiant bien équipé se loue plus facilement et justifie un loyer dans la fourchette haute
Les charges à ne pas oublier
Au-delà de l'impôt, plusieurs postes réduisent le rendement net :
La taxe foncière, variable selon les quartiers d'Aix-en-Provence. Comptez entre 600 et 1 000 euros par an pour un studio.
La CFE (cotisation foncière des entreprises). Le LMNP y est assujetti dès le premier euro de loyer. La cotisation minimale se situe entre 250 et 600 euros à Aix-en-Provence pour des recettes inférieures à 10 000 euros. Une exonération existe si les recettes annuelles restent sous 5 000 euros.
L'assurance propriétaire non occupant (PNO), obligatoire en copropriété.
Les charges de copropriété non récupérables sur le locataire.
La garantie locative (assurance loyers impayés ou caution Visale, gratuite pour les étudiants de moins de 30 ans).
Rentabilité nette : à quoi s'attendre ?
Sur la base de notre exemple (studio acheté 110 000 euros, loué 9 mois à 550 euros) :
Le rendement brut de 4,5 % est inférieur à celui d'une ville comme La Ciotat ou Salon-de-Provence, où les prix d'achat au mètre carré sont plus bas. Mais Aix-en-Provence offre une demande locative étudiante structurelle, une faible vacance sur 9 mois et un potentiel de valorisation du bien à la revente.
Le rôle de l'expert-comptable
Le régime réel impose de tenir une comptabilité commerciale avec bilan, compte de résultat et tableau des immobilisations et amortissements. Cette obligation dépasse ce qu'un investisseur particulier peut raisonnablement produire seul. L'expert-comptable calcule les amortissements par composant (gros œuvre, toiture, installations techniques, agencements), suit le stock d'amortissements différés et remplit la liasse fiscale 2031/2033 chaque année.
Si vous investissez dans un studio étudiant à Aix-en-Provence et souhaitez un accompagnement adapté, notre service gratuit vous met en relation avec un seul cabinet d'expertise comptable en PACA, après un échange avec un conseiller qui comprend votre situation. Consultez aussi nos pages expert-comptable à Aix-en-Provence et expert-comptable en immobilier locatif.
Fabien Peduzzi
Fondateur, 7 ans en cabinet d'expertise comptable
Vous cherchez un expert-comptable en PACA ? Échangeons 15 minutes : on fait le point sur votre activité et je vous présente un seul cabinet qui vous correspond.
Le bail étudiant de 9 mois est-il obligatoire pour louer à un étudiant ? +
Non. Vous pouvez aussi proposer un bail meublé classique d'un an reconductible, ou un bail mobilité de 1 à 10 mois. Le bail étudiant de 9 mois est une option prévue par la loi du 6 juillet 1989, qui offre l'avantage de coïncider avec l'année universitaire et de libérer le logement en juin.
Puis-je louer mon studio sur une plateforme de location courte durée pendant l'été ? +
Oui, à condition de respecter la réglementation locale. À Aix-en-Provence, la location d'un meublé de tourisme dans une résidence secondaire est soumise à déclaration en mairie et éventuellement à autorisation de changement d'usage. Les revenus de la location saisonnière s'ajoutent à ceux de la location étudiante pour le calcul du seuil micro-BIC.
Quel est le taux de prélèvements sociaux sur les revenus LMNP en 2026 ? +
Le taux global est de 18,6 % depuis la loi de financement de la sécurité sociale pour 2026 (CSG 10,6 %, CRDS 0,5 %, prélèvement de solidarité 7,5 %). Ce taux s'applique au bénéfice imposable, que vous soyez au micro-BIC ou au régime réel. Il remplace l'ancien taux de 17,2 % qui reste applicable aux revenus fonciers de la location nue.
Les amortissements déduits au régime réel sont-ils réintégrés à la revente ? +
Oui, depuis le 15 février 2025, les amortissements déduits par un LMNP au régime réel viennent diminuer le prix d'acquisition pour le calcul de la plus-value imposable. Seuls les biens situés dans des résidences gérées (résidences étudiantes avec bail commercial, résidences seniors) échappent à cette règle. Un studio loué en direct à un étudiant est concerné.
Faut-il déclarer la CFE pour un studio LMNP à Aix-en-Provence ? +
Oui. Le LMNP est redevable de la CFE. Une déclaration initiale (formulaire 1447-C) doit être déposée avant le 31 décembre de l'année de début d'activité. Si vos recettes annuelles restent inférieures à 5 000 euros, vous pouvez bénéficier d'une exonération de la cotisation minimum.
Le micro-BIC peut-il être plus intéressant que le régime réel ? +
C'est rare pour un bien financé à crédit, car les intérêts d'emprunt, la taxe foncière, les assurances et les amortissements dépassent généralement 50 % des recettes. Le micro-BIC peut redevenir avantageux une fois le crédit remboursé et le stock d'amortissements épuisé, si les charges réelles sont faibles.
Laissez vos coordonnées et le moment qui vous arrange. Un conseiller vous rappelle, fait le point avec vous en 15 minutes, puis vous présente un seul cabinet adapté. Gratuit et sans engagement.
 Par Fabien Peduzzi, fondateur, 7 ans en cabinet d'expertise comptable·Mis à jour le 6 octobre 2026·9 min de lecture