Changer d'expert-comptable en PACA : le bon calendrier
Quand changer d'expert-comptable ? Calendrier idéal, préavis, reprise du dossier (FEC, liasses) et cas des exercices décalés en PACA.
Par Fabien Peduzzi, fondateur, 7 ans en cabinet d'expertise comptable·Mis à jour le 27 septembre 2026·7 min de lecture
La réponse courte. Le moment le plus simple pour changer d'expert-comptable se situe entre deux exercices : laissez votre cabinet actuel terminer le bilan en cours, puis confiez l'exercice suivant au nouveau. Vérifiez d'abord le préavis prévu par votre lettre de mission, car c'est lui qui fixe la date à laquelle vous devez prévenir. Le nouveau cabinet a l'obligation déontologique de contacter l'ancien avant d'accepter la mission, et vous devez récupérer l'ensemble de votre dossier, fichier des écritures comptables compris.
Vous pouvez changer d'expert-comptable à tout moment. En pratique, le choix de la date fait une grande différence : un changement bien placé passe presque inaperçu, un changement mal placé peut retarder un bilan, compliquer une déclaration fiscale ou déclencher un litige sur les honoraires. Cet article vous donne le calendrier à suivre selon votre date de clôture, les règles qui encadrent la transition entre deux cabinets et les points propres aux entreprises de la région, notamment les activités saisonnières.
Pourquoi la fin d'exercice est le bon moment
Un exercice comptable forme un tout. Le cabinet qui a saisi les écritures de l'année, rapproché les comptes bancaires et suivi la TVA est le mieux placé pour établir le bilan de cet exercice. Changer au milieu oblige le nouveau cabinet à reprendre un travail partiel, à contrôler ce qui a été fait et à facturer ce temps de reprise.
À l'inverse, un changement entre deux exercices donne une frontière nette : l'ancien cabinet signe les comptes de l'exercice N, le nouveau prend en charge l'exercice N+1 dès son premier jour.
Il existe des situations où attendre n'a pas de sens : un cabinet qui ne répond plus, un bilan en retard qui menace vos échéances fiscales, une erreur grave. Dans ces cas, lisez nos pages consacrées à l'expert-comptable qui ne répond pas et au bilan en retard.
Lire sa lettre de mission avant toute décision
Le code de déontologie de la profession impose à l'expert-comptable de conclure avec son client un contrat écrit qui définit sa mission et précise les droits et obligations de chacune des parties (article 151 du décret n° 2012-432). C'est la lettre de mission.
Ce document fixe les conditions de sortie. Recherchez-y trois informations :
la durée de la mission et son mode de renouvellement, souvent annuel et tacite ;
le délai de préavis à respecter pour y mettre fin, et la forme exigée pour la résiliation (en général un courrier recommandé) ;
les honoraires dus en cas de départ, notamment pour les travaux déjà engagés sur l'exercice en cours.
Le préavis est contractuel : aucun texte ne fixe de durée unique. Si votre lettre prévoit un renouvellement tacite à la date anniversaire, c'est cette date, diminuée du préavis, qui détermine le moment où vous devez prévenir. Un courrier envoyé trop tard peut vous engager pour une année supplémentaire.
La lettre de mission fixe le préavis et les conditions de sortie
Le calendrier idéal pour une clôture au 31 décembre
Pour une société qui clôt au 31 décembre et relève de l'impôt sur les sociétés, la déclaration de résultats est due au plus tard le deuxième jour ouvré suivant le 1er mai de l'année suivante, avec un délai supplémentaire de 15 jours en cas de dépôt en ligne. Les comptes doivent être approuvés dans les six mois de la clôture, puis déposés au greffe dans le mois qui suit (deux mois par voie électronique).
Période
Ce que vous faites
Septembre à novembre
Vous relisez votre lettre de mission et vous choisissez votre futur cabinet
Avant la date limite du préavis
Vous résiliez par écrit auprès de votre cabinet actuel
Décembre
Le nouveau cabinet vous transmet sa lettre de mission et prend contact avec l'ancien
Janvier
Le nouveau cabinet prend en charge l'exercice qui commence, dont la TVA
Janvier à mai
L'ancien cabinet établit le bilan et la liasse de l'exercice clos
Avant fin juin
Les comptes sont approuvés, puis l'ancien cabinet remet le dossier complet
L'automne est donc la bonne saison pour décider. Au printemps, vous changeriez en pleine période de bilans.
Ce que le nouveau cabinet doit faire : l'article 163
La déontologie encadre la transition. Selon l'article 163 du décret n° 2012-432, l'expert-comptable appelé à remplacer un confrère ne peut accepter sa mission qu'après en avoir informé ce dernier. Il doit aussi s'assurer que le changement n'a pas pour objet d'éluder l'application des lois ou le respect des devoirs professionnels.
Le même article traite des honoraires. Lorsque des honoraires sont dus au prédécesseur en vertu d'une convention conforme aux règles de la profession, le nouveau cabinet s'efforce d'obtenir la justification de leur paiement avant de commencer. S'ils sont contestés, il propose par écrit à son client de recourir à la procédure de conciliation ou d'arbitrage de l'Ordre. Le prédécesseur facilite la transmission du dossier avec l'accord du client.
En pratique, réglez les factures qui ne font pas débat avant de partir. L'article 168 du même décret prévoit qu'un professionnel qui envisage de retenir des travaux faute de paiement doit en informer le président du conseil régional de l'Ordre. Un désaccord sur les honoraires se règle plus facilement avant le départ qu'après.
Récupérer son dossier : la liste des pièces
Demandez par écrit, au moment de la résiliation, la remise des éléments suivants :
le fichier des écritures comptables (FEC) de chaque exercice. C'est le fichier que vous devez remettre à l'administration dès le début d'un contrôle fiscal lorsque votre comptabilité est informatisée (article L47 A du livre des procédures fiscales) ;
le grand livre et la balance de fin d'exercice ;
les comptes annuels et les liasses fiscales déposés, avec leurs accusés de réception ;
le tableau des immobilisations et des amortissements, indispensable pour poursuivre les dotations ;
les déclarations de TVA et les éventuels crédits de TVA en cours ;
le dossier juridique : statuts, procès-verbaux d'assemblée, registres ;
le dossier social si le cabinet établissait vos bulletins de paie.
Pensez aussi aux accès : mandats donnés au cabinet sur votre espace professionnel des impôts, accès aux logiciels de saisie, plateforme de réception des factures électroniques, obligatoire pour toutes les entreprises depuis le 1er septembre 2026. Ces accès doivent être transférés ou révoqués. Notre guide pour changer d'expert-comptable détaille chaque étape.
Exercices décalés : adapter le calendrier
Toutes les entreprises ne clôturent pas au 31 décembre. Service-public cite les dates trimestrielles (31 mars, 30 juin, 30 septembre) parmi les choix courants. Pour un exercice qui ne coïncide pas avec l'année civile, la déclaration de résultats à l'impôt sur les sociétés est due dans les trois mois de la clôture.
La logique reste la même : décidez trois à quatre mois avant la clôture, résiliez dans le respect du préavis, et faites démarrer le nouveau cabinet au premier jour de l'exercice suivant. Pour une clôture au 30 septembre, la décision se prend au début de l'été.
Si vous souhaitez profiter du changement de cabinet pour modifier votre date de clôture, la décision relève d'une assemblée générale extraordinaire tenue avant la clôture de l'exercice en cours, et la modification doit être déclarée dans le mois sur le guichet des formalités. Un exercice allongé au-delà de douze mois impose deux inventaires.
Les spécificités des entreprises de PACA
La région compte de nombreuses activités liées à la saison touristique : restauration et commerces du littoral, hébergement, location saisonnière, activités nautiques. Pour ces entreprises, une clôture après la saison permet de faire l'inventaire quand le stock est bas et d'établir le bilan pendant la période creuse. Si c'est votre cas, le calendrier se décale : le bon moment pour chercher un nouveau cabinet se situe au printemps, avant le rush de l'été, et la bascule se fait au premier jour du nouvel exercice.
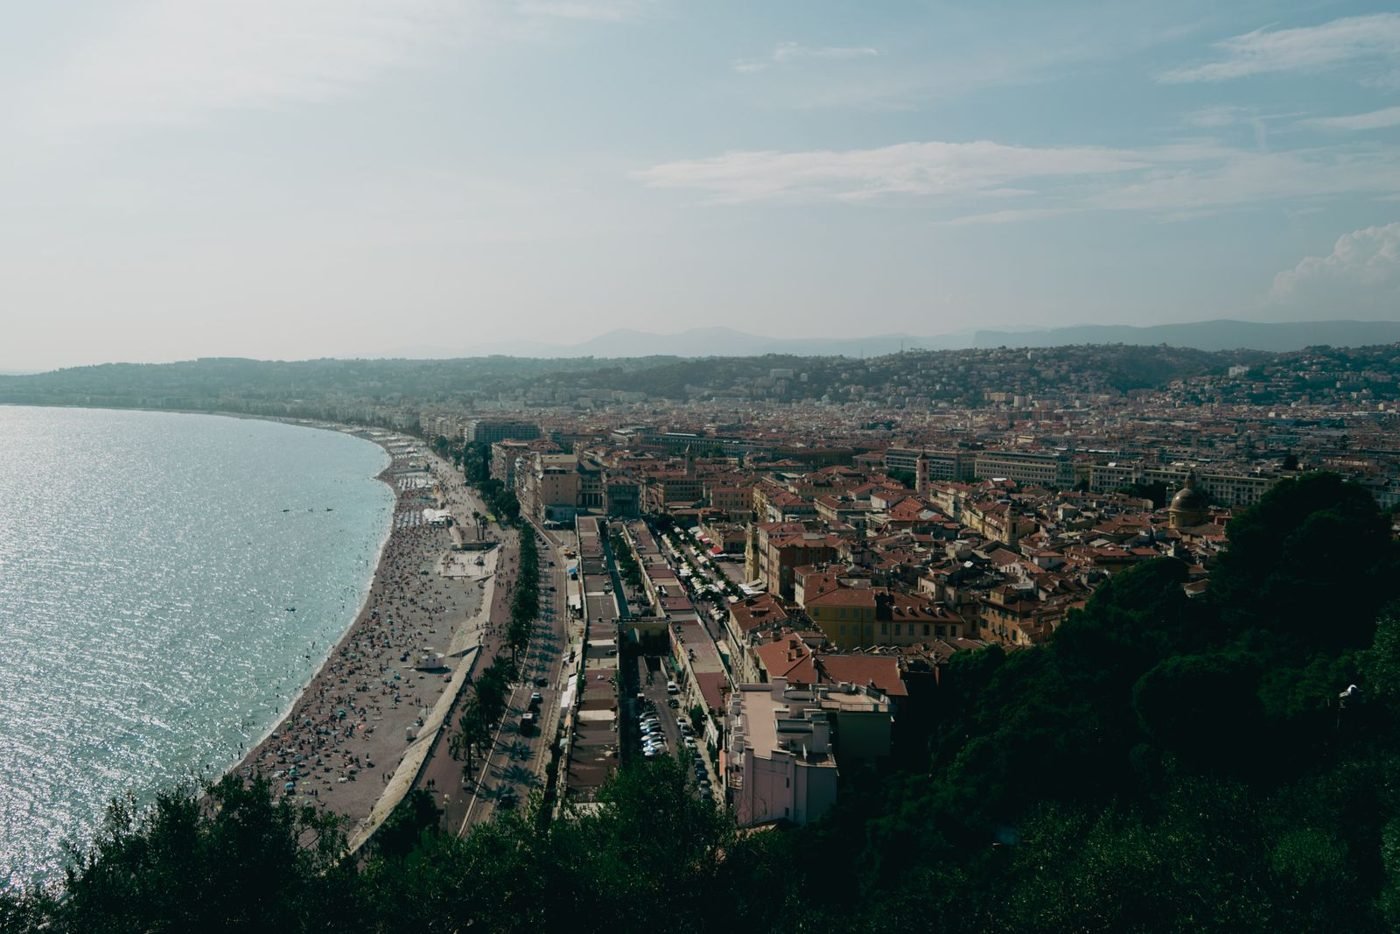
Sur le littoral, la saison touristique rythme aussi le calendrier comptable
L'offre de cabinets varie aussi fortement d'un territoire à l'autre. D'après notre étude sur les cabinets de PACA en 2026, la région compte 7,2 cabinets pour 10 000 habitants en moyenne, avec de forts écarts entre Aix-en-Provence (14,9) et des communes comme Istres ou Martigues. Dans le Var ou les Alpes-Maritimes, le choix d'un cabinet qui connaît votre secteur, par exemple la location meublée à Nice ou à La Ciotat, compte davantage que la proximité immédiate.
Les pièges à éviter
Résilier avant d'avoir trouvé le nouveau cabinet. Vous risquez de vous retrouver sans personne pour la TVA du mois suivant.
Envoyer la résiliation après la date limite du préavis. La lettre de mission peut alors se renouveler pour un an.
Laisser des honoraires en suspens. Réglez ce qui est dû ou engagez la conciliation de l'Ordre sans attendre.
Oublier de récupérer le FEC et le tableau des amortissements. Sans eux, le nouveau cabinet ne peut pas reprendre proprement vos comptes.
Pour comparer les niveaux de prix avant de signer, consultez notre page sur les tarifs d'un expert-comptable et notre glossaire. Notre service gratuit vous présente un seul cabinet adapté à votre situation, après un échange avec un conseiller.
Fabien Peduzzi
Fondateur, 7 ans en cabinet d'expertise comptable
Vous cherchez un expert-comptable en PACA ? Échangeons 15 minutes : on fait le point sur votre activité et je vous présente un seul cabinet qui vous correspond.
Peut-on changer d'expert-comptable en cours d'année ? +
Oui, rien ne l'interdit. Le changement est plus simple entre deux exercices, mais un départ en cours d'année reste possible en respectant le préavis de la lettre de mission et en réglant les travaux déjà réalisés.
Est-ce à moi de prévenir mon ancien expert-comptable ? +
Vous devez résilier la lettre de mission selon les formes qu'elle prévoit. De son côté, le nouveau cabinet a l'obligation d'informer son confrère avant d'accepter la mission, en application de l'article 163 du décret n° 2012-432.
Mon ancien cabinet peut-il garder mes documents ? +
L'article 168 du décret n° 2012-432 impose au professionnel qui envisage de retenir des travaux faute de paiement d'en informer le président du conseil régional de l'Ordre. Régler les honoraires non contestés et demander le dossier par écrit évite l'essentiel des blocages.
Quels documents demander à l'ancien cabinet ? +
Le fichier des écritures comptables (FEC), le grand livre, la balance, les comptes annuels et liasses fiscales, le tableau des immobilisations et des amortissements, les déclarations de TVA, le dossier juridique et, le cas échéant, le dossier social.
Laissez vos coordonnées et le moment qui vous arrange. Un conseiller vous rappelle, fait le point avec vous en 15 minutes, puis vous présente un seul cabinet adapté. Gratuit et sans engagement.
 Par Fabien Peduzzi, fondateur, 7 ans en cabinet d'expertise comptable·Mis à jour le 27 septembre 2026·7 min de lecture