Chauffeur VTC à Marseille : statut, charges et comptabilité
Micro-entreprise, SASU ou EURL pour un chauffeur VTC à Marseille : charges réelles, TVA à 10 %, carte VTC et accompagnement comptable en PACA.
Par Fabien Peduzzi, fondateur, 7 ans en cabinet d'expertise comptable·Mis à jour le 5 octobre 2026·7 min de lecture
La réponse courte. Un chauffeur VTC installé à Marseille peut exercer en micro-entreprise (plafond de 83 600 euros de chiffre d'affaires annuel en 2026), en SASU ou en EURL. Le choix dépend du volume de courses, du niveau de charges déductibles (véhicule, carburant, commissions des plateformes) et de la protection sociale souhaitée. Le transport de voyageurs est soumis à la TVA au taux réduit de 10 %, avec une franchise applicable sous 37 500 euros de chiffre d'affaires. La carte professionnelle VTC se demande à la préfecture des Bouches-du-Rhône, reste valable cinq ans et coûte 61,01 euros.
Lancer une activité de VTC à Marseille, Aix-en-Provence ou dans les Bouches-du-Rhône suppose de choisir un statut juridique adapté, de mesurer ses charges réelles et de maîtriser les règles fiscales propres au transport de voyageurs. Cet article compare les trois formes les plus courantes, détaille la TVA applicable et rappelle les démarches administratives à accomplir auprès de la préfecture des Bouches-du-Rhône.
La carte professionnelle VTC dans les Bouches-du-Rhône
Avant de choisir un statut, il faut obtenir la carte professionnelle VTC délivrée par la préfecture du département de résidence. Dans les Bouches-du-Rhône, la demande se dépose auprès de la préfecture de Marseille.
Les conditions à remplir sont les suivantes :
Être titulaire du permis de conduire catégorie B depuis au moins trois ans (deux ans en cas de conduite accompagnée)
Présenter un casier judiciaire (bulletin n° 2) exempt de certaines condamnations
Obtenir un avis médical favorable délivré par un médecin agréé par la préfecture
Réussir l'examen VTC organisé par la Chambre de métiers et de l'artisanat (CMA)
La carte coûte 61,01 euros et reste valable cinq ans. Le renouvellement exige d'avoir suivi une formation continue de 14 heures dans un centre agréé avant l'expiration de la carte. Le délai d'instruction oscille entre trois et cinq mois dans les Bouches-du-Rhône.
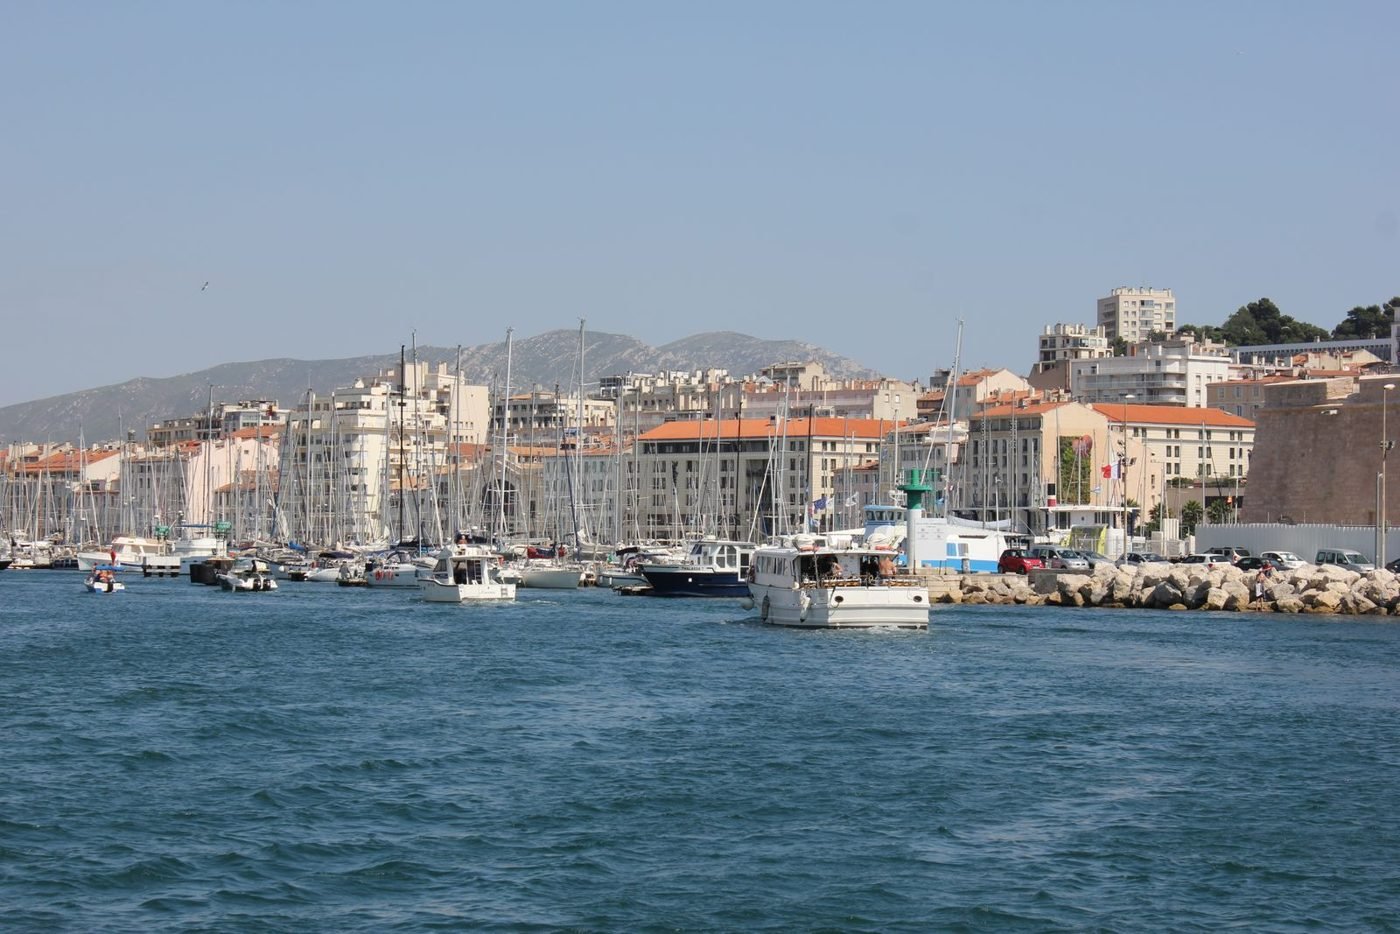
La préfecture des Bouches-du-Rhône, à Marseille, délivre la carte professionnelle VTC
Trois statuts possibles : micro-entreprise, SASU ou EURL
Le choix du statut juridique détermine le régime fiscal, le niveau de charges sociales et la capacité à déduire les frais professionnels. Voici une comparaison adaptée à un chauffeur VTC.
Critère
Micro-entreprise
EURL (gérant TNS)
SASU (président)
Plafond de chiffre d'affaires
83 600 euros (BIC services, 2026)
Aucun
Aucun
Cotisations sociales
21,2 % du CA (BIC services, 2026)
Environ 43 à 45 % du revenu net
Environ 60 % du salaire brut (assimilé salarié)
Déduction des charges réelles
Non (abattement forfaitaire de 50 %)
Oui
Oui
Régime fiscal par défaut
Micro-BIC
Impôt sur le revenu (option IS possible)
Impôt sur les sociétés
Protection sociale
Sécurité sociale des indépendants
Sécurité sociale des indépendants (TNS)
Régime général (assimilé salarié, sans assurance chômage)
La micro-entreprise : simple mais limitée
La micro-entreprise convient au chauffeur qui débute ou dont le volume de courses reste modéré. Le plafond de chiffre d'affaires est fixé à 83 600 euros pour les prestations de services BIC en 2026. Les cotisations sociales s'élèvent à 21,2 % du chiffre d'affaires encaissé, selon le barème publié par l'Urssaf.
Le principal inconvénient tient à l'impossibilité de déduire les charges réelles. L'administration applique un abattement forfaitaire de 50 % sur le chiffre d'affaires pour déterminer le bénéfice imposable. Or, un chauffeur VTC supporte des charges élevées (location ou achat du véhicule, carburant, assurance, commissions des plateformes). Lorsque ces charges dépassent 50 % du chiffre d'affaires, le régime réel devient plus avantageux.
L'EURL : déduction des charges et cotisations TNS
L'EURL avec un gérant associé unique relève du régime des travailleurs non salariés (TNS). Les cotisations sociales représentent environ 43 à 45 % du revenu net, un taux inférieur à celui du président de SASU, mais la couverture sociale est moins étendue (pas de prévoyance de base, indemnités journalières plus faibles).
L'avantage majeur par rapport à la micro-entreprise est la possibilité de déduire toutes les charges professionnelles : mensualités de location longue durée du véhicule, carburant, entretien, assurance professionnelle, commissions versées aux plateformes de mise en relation, frais de téléphonie et de GPS.
La SASU : protection sociale élevée, charges plus lourdes
Le président de SASU est assimilé salarié et relève du régime général de la sécurité sociale. Les charges sociales représentent environ 60 % du salaire brut, soit un coût global plus élevé que celui du gérant TNS d'EURL. En contrepartie, la couverture maladie et retraite est identique à celle d'un salarié (hors assurance chômage).
La SASU permet aussi d'arbitrer entre rémunération et dividendes. Les dividendes de SASU ne supportent pas de cotisations sociales (uniquement la flat tax à 30 % ou le barème progressif de l'IR avec abattement). Cet arbitrage peut réduire le poids global des prélèvements, mais il suppose un bénéfice suffisant après déduction de toutes les charges d'exploitation.
Pour approfondir la comparaison entre ces deux formes de société, consultez notre page dédiée à l'expert-comptable SASU et EURL.
Les charges réelles d'un chauffeur VTC à Marseille
Un chauffeur VTC supporte des postes de dépenses spécifiques qu'il faut chiffrer avant de choisir son statut.
Poste de charge
Ordre de grandeur
Location longue durée ou crédit du véhicule
500 à 900 euros par mois selon le modèle
Carburant ou recharge électrique
300 à 600 euros par mois (variable selon le kilométrage)
Assurance professionnelle RC transport de personnes
200 à 400 euros par mois
Commissions des plateformes de mise en relation
19 à 25 % du chiffre d'affaires par course
Entretien et pneumatiques
100 à 200 euros par mois
Téléphonie, GPS, accessoires
50 à 100 euros par mois
Les commissions des plateformes constituent le poste le plus lourd. Certaines plateformes appliquent des taux allant de 19 % à 25 %, voire davantage lors de campagnes promotionnelles.
En additionnant ces postes, les charges peuvent absorber 40 à 55 % du chiffre d'affaires. Ce ratio élevé explique pourquoi le passage au régime réel (EURL ou SASU) devient souvent plus intéressant dès que le chiffre d'affaires dépasse 30 000 à 35 000 euros par an.
Les charges réelles d'un VTC dépassent souvent l'abattement forfaitaire de 50 % de la micro-entreprise
La TVA à 10 % sur le transport de voyageurs
Le transport de voyageurs bénéficie d'un taux réduit de TVA de 10 %, en application de l'article 279 b quater du Code général des impôts. Ce taux s'applique aux VTC dès lors que la prestation constitue un véritable contrat de transport, ce qui est le cas lorsque la tarification est liée à la distance parcourue ou que la destination est prédéterminée.
Franchise en base de TVA
Un chauffeur VTC dont le chiffre d'affaires annuel ne dépasse pas 37 500 euros (seuil 2026 pour les prestations de services) bénéficie de la franchise en base de TVA. Il ne facture pas la TVA à ses clients et ne la récupère pas sur ses achats.
Si le chiffre d'affaires dépasse 37 500 euros sans atteindre 41 250 euros au cours de l'année, la franchise est maintenue jusqu'au 31 décembre. Au-delà de 41 250 euros, la TVA devient exigible dès le jour du dépassement.
Franchise ou assujettissement : quel intérêt ?
Rester en franchise simplifie la gestion, mais empêche de récupérer la TVA sur les investissements (véhicule, équipements). Pour un chauffeur qui acquiert un véhicule neuf ou qui supporte des charges importantes avec TVA déductible, l'assujettissement volontaire peut être plus avantageux. L'analyse dépend de chaque situation et justifie un échange avec un professionnel du chiffre.
Immatriculation et obligations déclaratives
Une fois la carte professionnelle obtenue et le statut choisi, le chauffeur VTC doit :
S'immatriculer au registre des VTC tenu par le ministère chargé des transports, via la plateforme en ligne dédiée
S'inscrire au registre du commerce et des sociétés (RCS) auprès du guichet unique de l'INPI (formalités.entreprises.gouv.fr)
Déclarer son activité auprès de l'Urssaf (automatique via le guichet unique)
Apposer la signalétique VTC réglementaire sur le véhicule (macaron et vignette)
Respecter les obligations de facturation électronique : réception obligatoire depuis le 1er septembre 2026, émission à partir du 1er septembre 2027 pour les TPE et micro-entreprises (voir notre article sur la facturation électronique en PACA)
Le rôle de l'expert-comptable pour un VTC
Un expert-comptable spécialisé dans le transport de personnes apporte une aide précieuse à plusieurs niveaux : choix du statut en fonction du chiffre d'affaires prévisionnel, optimisation de la rémunération en SASU (arbitrage salaire/dividendes), suivi de la TVA à 10 %, tenue de la comptabilité et déclarations fiscales.
En micro-entreprise, l'accompagnement comptable démarre dès 50 euros HT par mois (600 à 1 200 euros HT par an). Pour une EURL au réel, comptez à partir de 120 euros HT par mois (1 400 à 3 000 euros HT par an). Pour une SASU, la mission débute à 200 euros HT par mois (2 400 à 6 000 euros HT par an).
Un expert-comptable spécialisé VTC optimise le choix du statut et le suivi de la TVA
Fabien Peduzzi
Fondateur, 7 ans en cabinet d'expertise comptable
Vous cherchez un expert-comptable en PACA ? Échangeons 15 minutes : on fait le point sur votre activité et je vous présente un seul cabinet qui vous correspond.
Quel est le meilleur statut pour un chauffeur VTC à Marseille ? +
Il dépend du chiffre d'affaires et du niveau de charges. La micro-entreprise convient pour démarrer, mais dès que les charges réelles (véhicule, carburant, commissions) dépassent 50 % du chiffre d'affaires, l'EURL ou la SASU permettent de les déduire et de réduire l'imposition. Un expert-comptable peut réaliser une simulation comparative.
Quel taux de TVA s'applique aux courses VTC ? +
Le taux réduit de 10 % s'applique au transport de voyageurs en France métropolitaine, en vertu de l'article 279 b quater du Code général des impôts. Ce taux concerne les VTC dès lors que la prestation constitue un contrat de transport (tarification à la distance ou destination prédéterminée).
Un chauffeur VTC en micro-entreprise doit-il facturer la TVA ? +
Non, tant que son chiffre d'affaires annuel reste inférieur à 37 500 euros (seuil 2026 pour les prestations de services). Au-delà de ce seuil, et en tout état de cause au-delà de 41 250 euros, la TVA au taux de 10 % devient exigible.
Combien coûte la carte professionnelle VTC dans les Bouches-du-Rhône ? +
La carte coûte 61,01 euros (frais d'impression payés à l'Imprimerie nationale). Le délai d'instruction est de trois à cinq mois. La carte est valable cinq ans et son renouvellement nécessite une formation continue de 14 heures.
Les commissions des plateformes sont-elles déductibles ? +
Oui, en EURL ou en SASU, les commissions versées aux plateformes de mise en relation sont des charges d'exploitation déductibles du résultat fiscal. En micro-entreprise, aucune charge réelle ne peut être déduite : seul l'abattement forfaitaire de 50 % s'applique.
Un chauffeur VTC peut-il passer de micro-entreprise à société ? +
Oui. Ce passage est fréquent lorsque le chiffre d'affaires augmente ou lorsque les charges réelles rendent le régime réel plus avantageux. Notre guide passer de micro-entreprise à société en PACA détaille les étapes.
Laissez vos coordonnées et le moment qui vous arrange. Un conseiller vous rappelle, fait le point avec vous en 15 minutes, puis vous présente un seul cabinet adapté. Gratuit et sans engagement.
 Par Fabien Peduzzi, fondateur, 7 ans en cabinet d'expertise comptable·Mis à jour le 5 octobre 2026·7 min de lecture