Entreprise du nautisme à La Ciotat : comptabilité et TVA
Comptabilité du refit naval à La Ciotat : travaux en cours, acomptes, sous-traitance et exonération de TVA sur les navires en haute mer (article 262 II du CGI).
Par Fabien Peduzzi, fondateur, 7 ans en cabinet d'expertise comptable·Mis à jour le 3 octobre 2026·8 min de lecture
La réponse courte. Une entreprise de réparation ou de refit naval à La Ciotat doit gérer des travaux en cours parfois longs, des acomptes importants et une chaîne de sous-traitants spécialisés. Sur le plan de la TVA, les opérations portant sur certains navires de commerce maritime affectés à la navigation en haute mer peuvent être exonérées en application de l'article 262 II du CGI, à condition que le navire effectue au moins 70 % de sa navigation hors des eaux territoriales et que l'armateur fournisse une attestation. Un expert-comptable familier du secteur permet de sécuriser ces traitements.
La Ciotat est le premier site européen de refit et de maintenance de superyachts. Le site de La Ciotat Shipyards a annoncé un programme d'investissement de 67 millions d'euros à horizon 2034 pour moderniser ses infrastructures, et le chiffre d'affaires cumulé des entreprises opérant sur le site approche les 250 millions d'euros. Pour les dizaines de sociétés spécialisées qui y interviennent (chaudronnerie, peinture, mécanique, électricité, gréement), la comptabilité et la TVA présentent des particularités que l'on ne retrouve pas dans un commerce classique des Bouches-du-Rhône.
Les travaux en cours : le poste clé du bilan
Un chantier de refit dure plusieurs semaines, parfois plusieurs mois. À la clôture de l'exercice, tous les chantiers non terminés doivent figurer au bilan sous la forme de travaux en cours (compte 33 ou 34 du plan comptable général).
L'évaluation se fait au prix de revient, qui comprend les coûts directs (matières, main-d'oeuvre affectée au chantier, pièces détachées) et une quote-part de frais indirects de production (loyer de l'atelier, amortissement des outils, assurance du site). Les frais commerciaux et les frais financiers ne sont en principe pas inclus, sauf situation particulière prévue par le PCG.
Deux méthodes de comptabilisation coexistent pour les contrats de longue durée :
Méthode
Principe
Résultat reconnu
À l'achèvement
Le chiffre d'affaires est comptabilisé à la livraison du navire réparé
Le bénéfice apparaît en totalité sur l'exercice de livraison
À l'avancement
Le chiffre d'affaires est comptabilisé au fur et à mesure de l'exécution des travaux
Le bénéfice est réparti sur chaque exercice en proportion de l'avancement
La méthode à l'avancement, dite méthode préférentielle selon le PCG, suppose de pouvoir mesurer de façon fiable le degré d'avancement et le résultat à terminaison. Elle est souvent adaptée aux chantiers de refit dont le devis détaillé permet un suivi poste par poste. En revanche, une fois le choix fait, il s'applique à l'ensemble des contrats de même nature : on ne peut pas alterner d'un chantier à l'autre.
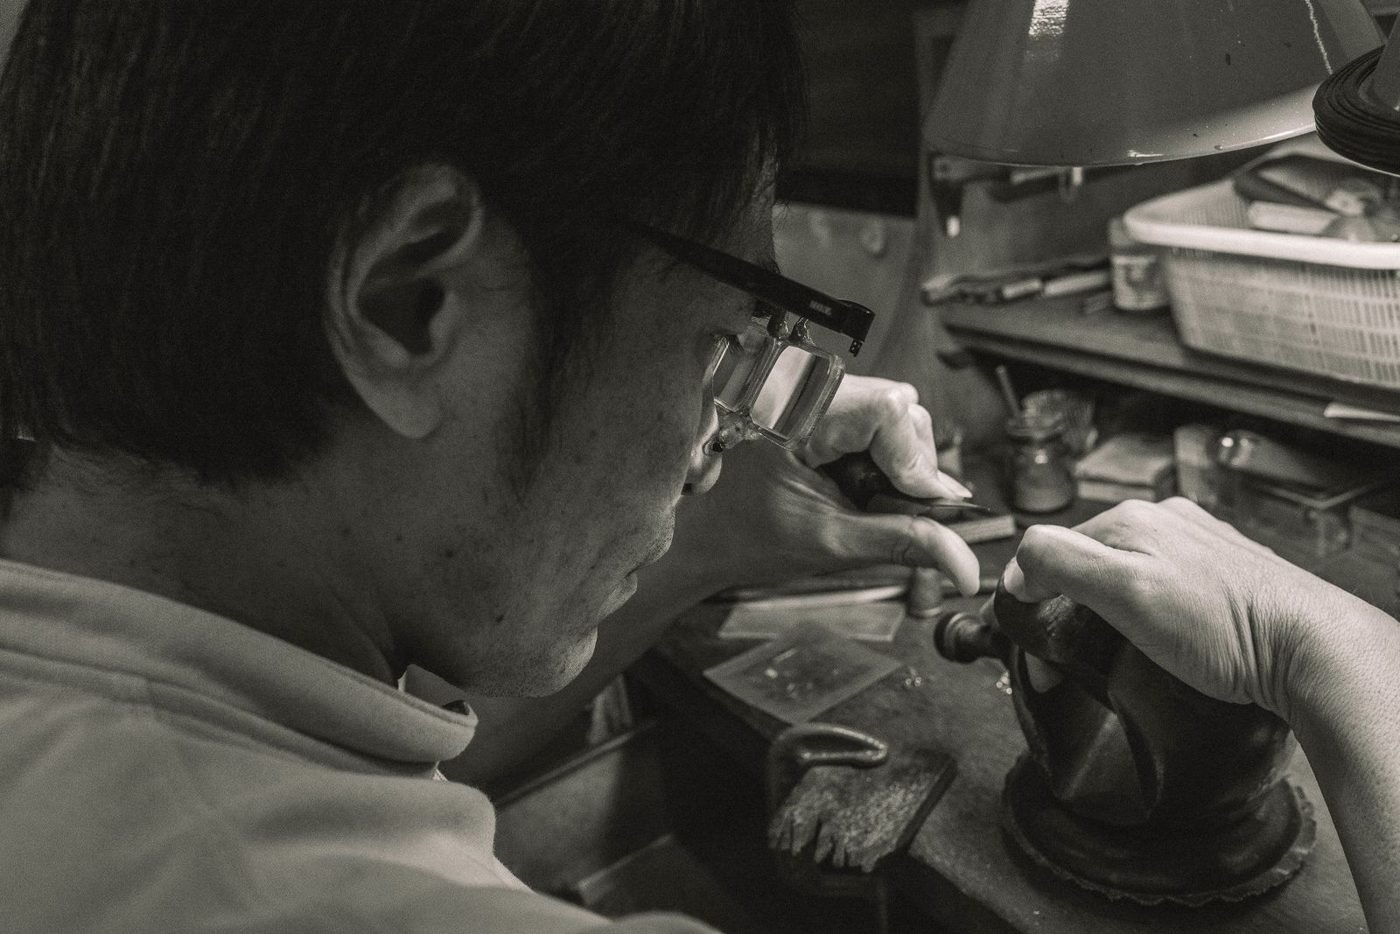
Le refit mobilise des artisans spécialisés dont les heures sont suivies chantier par chantier
Les acomptes et leur traitement comptable
Les chantiers navals facturent souvent des acomptes avant le début ou en cours de travaux, notamment pour couvrir l'achat de pièces et de matériaux. En comptabilité, l'acompte reçu est enregistré au crédit du compte 4191 (clients, avances et acomptes reçus sur commandes). Il ne constitue pas un produit tant que la prestation correspondante n'est pas réalisée.
Sur le plan fiscal, l'article 38-2 bis du CGI prévoit que la créance sur le client est inscrite au bilan à la date d'achèvement de la prestation ou, pour les travaux donnant lieu à réception, à la date de cette réception. Les acomptes encaissés avant cette date restent donc des dettes au passif du bilan, et non des produits imposables.
La TVA sur les acomptes suit une règle distincte : pour les prestations de services, la TVA est exigible lors de l'encaissement (sauf option pour les débits). Un acompte encaissé déclenche donc une TVA collectée à reverser sur la déclaration du mois ou du trimestre correspondant, même si le chantier est loin d'être terminé.
La sous-traitance sur le site de La Ciotat
Un refit de yacht mobilise couramment cinq à dix corps de métiers différents. Le donneur d'ordre (souvent un chantier naval ou un project manager) sous-traite la peinture, la menuiserie, l'électronique de bord, la mécanique ou le gréement à des entreprises spécialisées, dont beaucoup sont installées dans la zone Athelia ou sur le port de La Ciotat.
Sur le plan de la TVA, il faut distinguer deux situations :
Travaux sur un bien meuble (le navire) : la règle générale s'applique. Le sous-traitant facture sa prestation avec TVA au taux normal de 20 %, sauf si l'opération bénéficie de l'exonération de l'article 262 II du CGI (voir ci-dessous). Le mécanisme d'autoliquidation prévu à l'article 283, 2 nonies du CGI ne s'applique pas, car celui-ci vise exclusivement les travaux portant sur un bien immeuble.
Travaux immobiliers sur le site (réfection d'un hangar, installation d'un portique) : l'autoliquidation BTP s'applique. Le sous-traitant facture hors taxe avec la mention « autoliquidation » et c'est le donneur d'ordre qui déclare et déduit la TVA.
Cette distinction est une source fréquente d'erreurs. Le sous-traitant qui peint la coque d'un yacht facture avec TVA (ou en exonération 262 II s'il dispose de l'attestation). Le sous-traitant qui repeint le mur de l'atelier facture en autoliquidation BTP. La nature du bien sur lequel portent les travaux détermine le régime.
L'exonération de TVA sur les navires en haute mer (article 262 II du CGI)
C'est la particularité fiscale majeure du secteur. L'article 262 II du CGI exonère de TVA plusieurs catégories d'opérations portant sur certains navires :
les livraisons, réparations, transformations et entretiens de navires de commerce maritime affectés à la navigation en haute mer (262 II, 2°) ;
les livraisons d'objets destinés à être incorporés dans ces navires (262 II, 3°) ;
les livraisons de biens destinés à l'avitaillement de ces navires (262 II, 6°) ;
les prestations de services effectuées pour les besoins directs de ces navires et de leur cargaison (262 II, 7°).
Quels navires sont concernés ?
Les navires visés sont ceux au sens de l'article L. 5000-2 du Code des transports, c'est-à-dire tout engin flottant construit et équipé pour la navigation maritime. Pour bénéficier de l'exonération, le navire doit en outre remplir les conditions précisées par la doctrine fiscale (BOI-TVA-CHAMP-30-30-30-10) : être un navire de commerce maritime doté d'un équipage permanent, affecté aux besoins d'une activité commerciale, et effectuer au moins 70 % de sa navigation en dehors des eaux territoriales. Le critère des 70 % s'apprécie sur l'année civile précédente.
Un yacht de plaisance privé, même de grande taille, n'entre pas dans cette catégorie. En revanche, un yacht exploité commercialement (charter professionnel sous pavillon commercial) peut y prétendre s'il remplit les conditions de navigation en haute mer.
Quelles formalités ?
L'armateur ou l'exploitant du navire remet à chaque prestataire une attestation, établie sous sa responsabilité, certifiant que le navire remplit les conditions de l'article 262 II du CGI. Un modèle figure dans la doctrine BOFiP (BOI-LETTRE-000235). Le prestataire conserve cette attestation à l'appui de sa comptabilité. Sans ce document, l'exonération ne peut pas être appliquée et la TVA doit être facturée au taux normal.
L'entreprise de réparation ou de refit doit par ailleurs tenir sa comptabilité de façon à isoler le montant des fournitures incorporées aux navires exonérés lors des réparations et transformations réalisées au cours de l'exercice précédent (articles 42 à 46 de l'annexe IV du CGI).
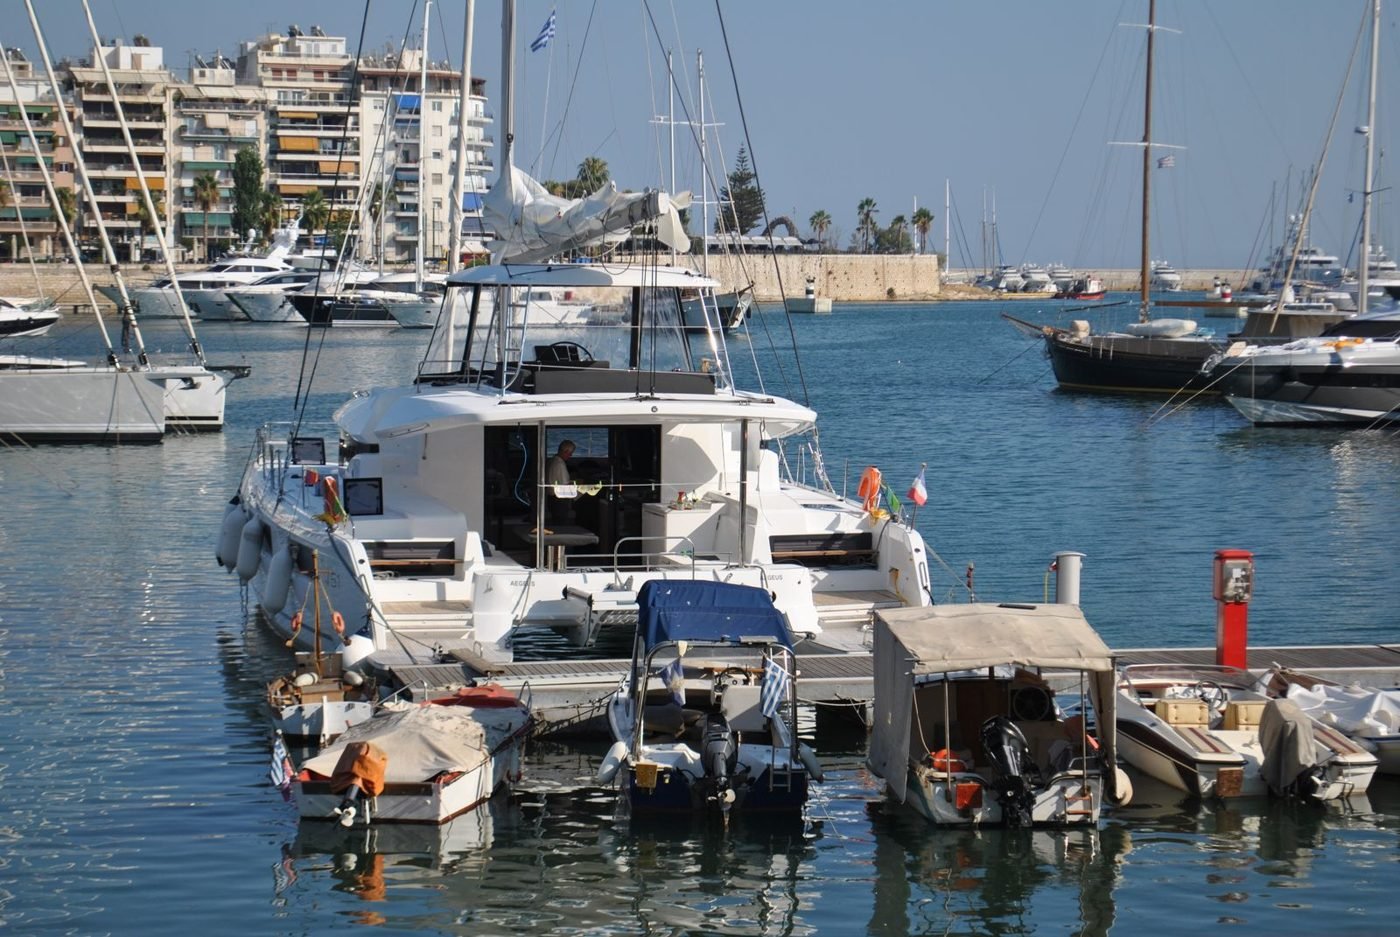
Le régime TVA dépend de l'affectation commerciale ou privée du navire
La saisonnalité et ses effets sur la trésorerie
Le refit en Méditerranée suit un cycle marqué : les yachts arrivent en septembre-octobre après la saison estivale et repartent en avril-mai. L'activité se concentre sur six à sept mois, avec un creux en été. Cette saisonnalité a plusieurs conséquences comptables :
Le besoin en fonds de roulement fluctue fortement. Les achats de pièces et de matières premières se concentrent à l'automne, tandis que les encaissements finals arrivent au printemps.
Les charges fixes (loyer, salaires permanents) courent toute l'année. La trésorerie doit absorber la période creuse estivale.
Le choix de la date de clôture d'exercice est stratégique. Une clôture au 30 juin, après la saison de refit, permet de constater la quasi-totalité du chiffre d'affaires annuel et de limiter le volume de travaux en cours au bilan. Une clôture au 31 décembre, en plein chantier, gonfle les en-cours et complique les écritures d'inventaire.
La franchise en base de TVA : un seuil vite atteint
Certains artisans du nautisme démarrent en micro-entreprise. En 2026, la franchise en base de TVA s'applique jusqu'à 37 500 euros de chiffre d'affaires annuel pour les prestations de services, avec un seuil majoré de 41 250 euros au-delà duquel la TVA devient immédiatement exigible. Pour une activité de vente de biens (accastillage, pièces détachées), les seuils sont plus élevés.
Dans le nautisme à La Ciotat, ces seuils sont souvent franchis dès la première année. Le passage à la TVA implique de facturer avec taxe, de la déclarer et de la reverser, mais aussi de pouvoir déduire la TVA sur les achats professionnels. Un accompagnement dès la création de l'entreprise évite les erreurs de départ.
Le rôle de l'expert-comptable dans le nautisme
La combinaison de travaux en cours, d'acomptes sur commandes, de sous-traitance en chaîne et de régimes de TVA différents selon la nature du navire rend la comptabilité d'une entreprise de refit plus exigeante que celle d'un commerce ou d'une profession libérale. Un expert-comptable qui connaît le secteur sait :
évaluer correctement les en-cours à la clôture, en distinguant coûts directs et indirects ;
vérifier que l'attestation d'exonération 262 II est bien en ordre avant de comptabiliser une facture sans TVA ;
organiser la comptabilité analytique par chantier pour suivre la rentabilité de chaque refit ;
anticiper les besoins de trésorerie liés à la saisonnalité.
Un suivi analytique par chantier facilite le pilotage de l'activité
Fabien Peduzzi
Fondateur, 7 ans en cabinet d'expertise comptable
Vous cherchez un expert-comptable en PACA ? Échangeons 15 minutes : on fait le point sur votre activité et je vous présente un seul cabinet qui vous correspond.
L'exonération de TVA de l'article 262 II s'applique-t-elle à tous les yachts ? +
Non. Elle vise les navires de commerce maritime affectés à la navigation en haute mer, c'est-à-dire ceux qui effectuent au moins 70 % de leur navigation hors des eaux territoriales et qui sont exploités dans le cadre d'une activité commerciale. Un yacht de plaisance privé ne remplit pas ces critères.
Que se passe-t-il si l'attestation de l'armateur est absente ou incorrecte ? +
Le prestataire doit facturer avec TVA au taux normal de 20 %. En cas de contrôle fiscal, l'absence d'attestation conforme rend l'exonération inopposable et le prestataire peut être tenu de reverser la TVA non collectée, majorée de pénalités.
L'autoliquidation BTP s'applique-t-elle à la sous-traitance de réparation navale ? +
Non. L'autoliquidation prévue à l'article 283, 2 nonies du CGI concerne exclusivement les travaux portant sur un bien immobilier. Les travaux réalisés sur un navire (bien meuble) relèvent du régime de droit commun : le sous-traitant facture avec TVA, sauf exonération au titre de l'article 262 II.
Quelle méthode comptable choisir pour les chantiers longs ? +
La méthode à l'avancement est la méthode préférentielle du plan comptable général. Elle permet de lisser le résultat sur la durée du chantier et donne une image plus fidèle de l'activité. Elle suppose un suivi rigoureux de l'avancement et une estimation fiable du résultat à terminaison. La méthode à l'achèvement est plus simple mais reporte tout le résultat sur l'exercice de livraison.
Quelle date de clôture est la plus adaptée pour une entreprise de refit à La Ciotat ? +
Une clôture au 30 juin présente l'avantage de se situer après la fin de la saison de refit (avril-mai). La plupart des chantiers sont terminés et facturés, ce qui réduit le volume de travaux en cours au bilan et simplifie l'arrêté des comptes. Le choix dépend toutefois de la situation propre à chaque entreprise.
Les acomptes reçus sont-ils soumis à la TVA ? +
Oui, pour les prestations de services. La TVA est exigible à l'encaissement, y compris sur les acomptes. L'entreprise doit déclarer et reverser la TVA collectée sur l'acompte dès le mois ou le trimestre de son encaissement, même si le chantier n'est pas terminé.
Laissez vos coordonnées et le moment qui vous arrange. Un conseiller vous rappelle, fait le point avec vous en 15 minutes, puis vous présente un seul cabinet adapté. Gratuit et sans engagement.
 Par Fabien Peduzzi, fondateur, 7 ans en cabinet d'expertise comptable·Mis à jour le 3 octobre 2026·8 min de lecture