Restaurant à La Ciotat : gérer la saison et la trésorerie
Trésorerie, TVA, terrasse et contrats saisonniers : guide pour les restaurateurs de La Ciotat qui veulent lisser leur activité entre été et hiver.
Par Fabien Peduzzi, fondateur, 7 ans en cabinet d'expertise comptable·Mis à jour le 3 octobre 2026·8 min de lecture
La réponse courte. Un restaurant à La Ciotat peut voir son chiffre d'affaires tripler entre juin et septembre par rapport aux mois d'hiver. Pour absorber cet écart sans incident de trésorerie, il faut un prévisionnel mensuel, des provisions internes pour la TVA et les charges sociales, une gestion rigoureuse des contrats saisonniers et une bonne maîtrise des trois taux de TVA qui coexistent dans l'assiette. Un expert-comptable spécialisé en restauration vous aide à poser ce cadre dès l'ouverture de la saison.
La Ciotat, ses calanques, son Vieux-Port, ses plages : la commune des Bouches-du-Rhône attire chaque été des milliers de touristes qui font vivre les restaurants du centre-ville, du port et du littoral. Mais dès octobre, la fréquentation retombe. Pour un restaurateur ciotaden, la question centrale est de savoir si le bénéfice de la haute saison suffira à couvrir les charges des mois creux. Ce guide passe en revue les outils comptables et de gestion qui permettent de lisser l'activité sur douze mois.
Le prévisionnel mensuel : la colonne vertébrale de la gestion saisonnière
Un prévisionnel annuel ne suffit pas quand le chiffre d'affaires varie du simple au triple d'un mois à l'autre. Il faut travailler mois par mois, voire semaine par semaine en haute saison.
Le plan de trésorerie d'un restaurant saisonnier comporte quatre colonnes pour chaque mois :
Élément
Ce qu'il contient
Trésorerie d'ouverture
Solde bancaire réel au 1er du mois
Encaissements prévisionnels
CA TTC estimé (déjeuner, dîner, terrasse, vente à emporter), aides éventuelles
Décaissements prévisionnels
Achats matières, salaires et charges, loyer, énergie, TVA à reverser, cotisations sociales, redevance de terrasse, remboursements d'emprunt
Trésorerie de clôture
Solde après tous les mouvements du mois
L'idéal est de préparer trois scénarios : un scénario de base, un scénario haut (été exceptionnel) et un scénario bas (météo défavorable, travaux sur le port). Le scénario bas révèle le mois où la trésorerie passe sous zéro. C'est ce mois-là qu'il faut couvrir, soit par une réserve de précaution, soit par une ligne de crédit court terme négociée avec la banque avant la saison creuse.
Un repère souvent utilisé : conserver en réserve l'équivalent d'un mois et demi de charges fixes permet de traverser le creux hivernal sans solliciter de financement d'urgence.
Le prévisionnel mensuel se construit ligne par ligne, avec les dates réelles de décaissement
Les trois taux de TVA en restauration : un piège fréquent
La restauration est l'un des secteurs où plusieurs taux de TVA coexistent sur un même ticket. Les erreurs de ventilation sont fréquentes et peuvent coûter cher lors d'un contrôle fiscal.
Nature de la vente
Taux de TVA applicable
Repas et boissons non alcoolisées consommés sur place
10 %
Repas et boissons non alcoolisées vendus à emporter (consommation immédiate)
10 %
Produits alimentaires à emporter conditionnés pour conservation (bouteille, canette, barquette operculée)
5,5 %
Boissons alcoolisées (sur place ou à emporter)
20 %
La distinction entre le 10 % et le 5,5 % repose sur la notion de consommation immédiate. Un plat servi en barquette ouverte avec des couverts relève du 10 %. Le même plat vendu dans un contenant fermé permettant la conservation relève du 5,5 %. Pour les boissons non alcoolisées, un verre ou un gobelet relève du 10 %, tandis qu'une canette ou une bouteille fermée relève du 5,5 %.
Les boissons alcoolisées sont toujours à 20 %, quel que soit le mode de consommation. Un rosé servi en terrasse face aux calanques de La Ciotat ou vendu à emporter pour un pique-nique : même taux.
Sur votre logiciel de caisse, chaque article doit être rattaché au bon taux. Une erreur systématique sur le rosé (facturé à 10 % au lieu de 20 %) génère un rappel de TVA majoré d'intérêts de retard. Votre expert-comptable spécialisé en restauration peut auditer le paramétrage de votre caisse en début de saison.
Provisionner la TVA et les charges sociales : ne pas confondre trésorerie et argent disponible
Le piège classique du restaurant saisonnier : en août, le compte bancaire affiche un solde confortable après un été réussi. En octobre, il faut reverser la TVA collectée pendant l'été, payer les cotisations sociales du troisième trimestre et régler les fournisseurs. Le solde fond en quelques semaines.
La solution est de provisionner chaque mois, sur un compte séparé ou dans un tableau de suivi, les sommes dues mais non encore exigibles :
Poste à provisionner
Méthode de calcul
TVA à reverser
TVA collectée du mois moins TVA déductible sur achats et investissements
Cotisations sociales employeur
Environ 40 à 45 % de la masse salariale brute (taux global charges patronales secteur privé, incluant assurance chômage, retraite complémentaire et prévoyance HCR)
Cotisations sociales du dirigeant (TNS ou assimilé salarié)
Variable selon le statut : provision mensuelle basée sur l'appel prévisionnel de l'Urssaf ou sur le bulletin de paie
CFE (cotisation foncière des entreprises)
Montant de l'avis reçu, à provisionner en 12e sur l'année, échéance au 15 décembre
Ce mécanisme de provision interne empêche de considérer la TVA collectée comme du chiffre d'affaires disponible. Il protège la trésorerie en janvier et février, les deux mois les plus tendus pour un restaurant du littoral des Bouches-du-Rhône.
Les contrats saisonniers : règles et bonnes pratiques
À La Ciotat, la haute saison court généralement d'avril à septembre. Le recours aux contrats saisonniers (CDD saisonnier) est courant en salle et en cuisine pour absorber le pic d'activité estival.
La convention collective des hôtels, cafés, restaurants (HCR, IDCC 1979) encadre ces contrats :
Durée : le contrat saisonnier HCR ne peut être inférieur à 1 mois ni excéder 9 mois.
Pas d'indemnité de précarité : contrairement au CDD classique, le CDD saisonnier ne donne pas droit à l'indemnité de fin de contrat de 10 %.
Clause de reconduction : le contrat peut prévoir une clause engageant l'employeur à proposer un poste de même nature la saison suivante.
Cumul d'ancienneté : les durées des contrats saisonniers successifs dans la même entreprise se cumulent pour le calcul de l'ancienneté du salarié.
Droit au renouvellement : un saisonnier ayant effectué au moins deux saisons dans la même entreprise sur deux années consécutives bénéficie d'un droit au renouvellement de son contrat si un poste saisonnier compatible avec ses qualifications est disponible (article L1244-2-2 du Code du travail).
L'avantage en nature repas, spécifique au secteur HCR, est évalué forfaitairement à 4,35 euros par repas depuis le 1er juin 2026 (source : Urssaf). Ce montant s'ajoute à l'assiette de cotisations pour chaque repas fourni au salarié. Pour un restaurant qui nourrit son équipe midi et soir, cela représente 8,70 euros par jour et par salarié à intégrer dans le calcul du coût salarial.
En haute saison, le recours aux contrats saisonniers permet d'adapter l'effectif à la fréquentation
La terrasse sur le domaine public : autorisation et redevance
Pour un restaurant du Vieux-Port ou du centre-ville de La Ciotat, la terrasse représente souvent la moitié du chiffre d'affaires estival. Son installation sur le domaine public (trottoir, place, quai) nécessite une autorisation d'occupation temporaire (AOT) délivrée par la mairie.
Deux types d'autorisation existent selon la configuration :
Le permis de stationnement, pour une terrasse ouverte (tables, chaises, parasols sans fixation au sol).
Le permission de voirie, pour une terrasse fermée ou semi-fermée avec un aménagement fixé au sol.
L'AOT donne lieu au paiement d'une redevance d'occupation du domaine public, dont le montant est fixé par délibération du conseil municipal. Le tarif varie selon la commune, la zone (centre-ville, port, périphérie), la surface occupée en mètres carrés et la période (annuelle ou saisonnière). À La Ciotat, le tarif applicable figure dans la délibération en vigueur, consultable auprès du service urbanisme de la mairie ou sur le site de la commune. Il est prudent de demander le barème avant de signer un bail commercial, car la redevance peut représenter plusieurs milliers d'euros par saison pour une grande terrasse en zone touristique.
Sur le plan comptable, la redevance de terrasse constitue une charge d'exploitation. Elle se comptabilise dans le compte 6135 (locations mobilières) ou 6351 (impôts directs) selon la nature juridique retenue par votre expert-comptable. Elle est déductible du résultat imposable.
Lisser l'activité : pistes pour les mois creux
La saisonnalité n'est pas une fatalité. Plusieurs restaurateurs du littoral des Bouches-du-Rhône et du Var travaillent à réduire l'écart entre haute et basse saison :
Adapter la carte et les horaires : une carte courte et un service uniquement le midi en semaine de novembre à mars réduisent les charges variables sans fermer l'établissement.
Développer la vente à emporter : la vente à emporter permet de capter une clientèle locale toute l'année, avec un taux de TVA favorable (5,5 % sur les produits conditionnés pour conservation).
Travailler avec les entreprises locales : La Ciotat accueille un tissu économique actif, notamment dans la zone d'activités d'Athélia et autour des chantiers navals. Les plateaux-repas et la restauration du midi pour les salariés constituent un relais de chiffre d'affaires hivernal.
Négocier un loyer avec part variable : certains bailleurs acceptent un loyer composé d'une part fixe réduite et d'un pourcentage du chiffre d'affaires. Ce mécanisme allège la charge en basse saison.
Le rôle de l'expert-comptable pour un restaurant saisonnier
Un expert-comptable qui connaît la restauration et le littoral de PACA apporte une valeur spécifique :
Il paramètre le prévisionnel mensuel avec les bons ratios du secteur (coût matière entre 28 et 35 % du CA HT, masse salariale chargée entre 30 et 40 %).
Il vérifie la ventilation des taux de TVA dans le logiciel de caisse.
Il anticipe les échéances fiscales et sociales pour éviter les trous de trésorerie post-saison.
Il calcule le coût réel d'un saisonnier (salaire brut, charges patronales, avantage en nature repas, mutuelle obligatoire HCR) avant l'embauche.
Il conseille sur le statut juridique adapté (SARL, SAS, entreprise individuelle) en fonction du nombre d'associés et du mode de rémunération souhaité.
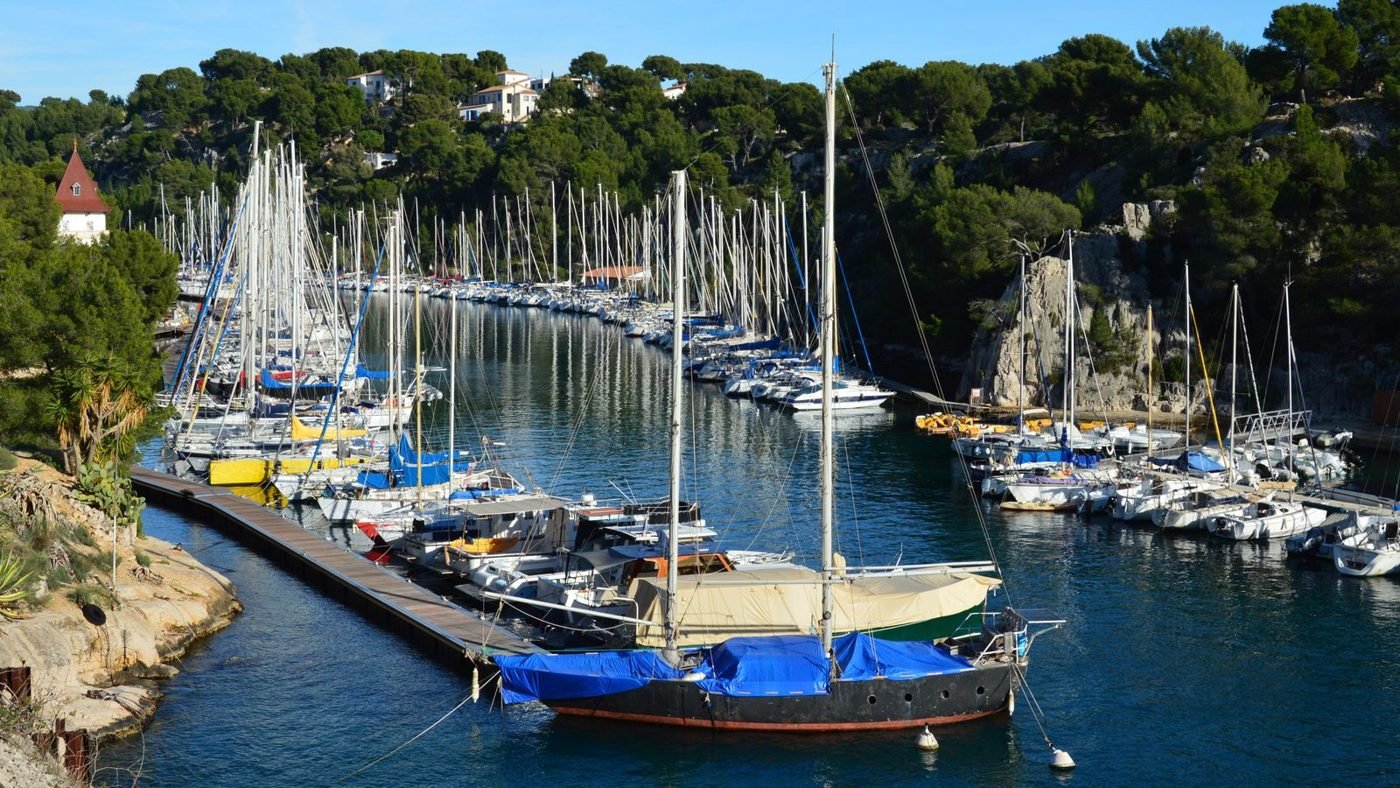
Entre Cassis et La Ciotat, le littoral des Bouches-du-Rhône vit au rythme des saisons touristiques
Fabien Peduzzi
Fondateur, 7 ans en cabinet d'expertise comptable
Vous cherchez un expert-comptable en PACA ? Échangeons 15 minutes : on fait le point sur votre activité et je vous présente un seul cabinet qui vous correspond.
Quels sont les taux de TVA applicables dans un restaurant en 2026 ? +
La nourriture et les boissons non alcoolisées servies sur place sont soumises au taux de 10 %. Les produits alimentaires vendus à emporter dans un contenant permettant la conservation (barquette fermée, bouteille) relèvent du taux de 5,5 %. Les boissons alcoolisées sont toujours à 20 %, sur place ou à emporter.
Un contrat saisonnier ouvre-t-il droit à l'indemnité de fin de contrat ? +
Non. Le CDD saisonnier est expressément exclu du versement de l'indemnité de précarité de 10 % prévue pour les CDD classiques. En revanche, le salarié saisonnier cumule son ancienneté d'une saison à l'autre dans la même entreprise.
Comment obtenir l'autorisation d'installer une terrasse à La Ciotat ? +
Vous devez déposer une demande d'autorisation d'occupation temporaire (AOT) auprès de la mairie de La Ciotat, en précisant la surface, l'emplacement et la période souhaitée. La mairie fixe le montant de la redevance par délibération municipale. Renseignez-vous auprès du service urbanisme pour connaître le tarif en vigueur et les conditions d'installation.
Quel montant prévoir en réserve de trésorerie pour passer l'hiver ? +
Le repère couramment utilisé est de conserver l'équivalent d'un mois à un mois et demi de charges fixes (loyer, salaires permanents, assurances, énergie, remboursements d'emprunt). Ce matelas doit être constitué pendant la haute saison et sanctuarisé sur un compte dédié.
L'avantage en nature repas est-il obligatoire dans la restauration ? +
La convention collective HCR prévoit que l'employeur fournit un repas par service travaillé ou verse une indemnité compensatrice. Lorsqu'il fournit le repas, celui-ci est évalué forfaitairement à 4,35 euros par repas depuis le 1er juin 2026 selon l'Urssaf, et ce montant entre dans l'assiette des cotisations sociales.
Laissez vos coordonnées et le moment qui vous arrange. Un conseiller vous rappelle, fait le point avec vous en 15 minutes, puis vous présente un seul cabinet adapté. Gratuit et sans engagement.
 Par Fabien Peduzzi, fondateur, 7 ans en cabinet d'expertise comptable·Mis à jour le 3 octobre 2026·8 min de lecture